
Publié le par Jean-Pierre Berckmans

Article à jour au 3 novembre 2026.
Résumé : Le projet de loi n° 8837, déposé le 5 octobre 2026, prévoit une hausse de 3,8 % du salaire social minimum au 1er janvier 2027, soit 2 876,60 € bruts par mois pour un salarié non qualifié et 3 451,92 € pour un salarié qualifié, à l’indice 992,24. Il ne s’applique que s’il est adopté. Le projet n° 8775, qui a franchi le premier vote le 28 octobre 2026, prévoit en parallèle de porter le crédit d’impôt salaire social minimum (CISSM) de 81 € à 179 € au 1er janvier 2027 puis à 200 € au 1er juillet 2027. Ces deux mesures ne se confondent ni avec le crédit d’impôt pour salariés (CIS) ni avec la bonification exceptionnelle du crédit d’impôt conjoncture (CIC) 2026. L’employeur a intérêt à les distinguer avant de préparer les paies de janvier.
Quand le salaire minimum monte de 3,8 %, un employeur pense d’abord à la ligne du bulletin. Le salaire minimum, le CISSM et le CIC reviennent pourtant ensemble dans l’actualité avec des sigles proches et chacun a son calendrier et sa mécanique. Cet article les sépare pour que la paie de janvier 2027 ne se prépare pas à partir d’une confusion.
Il complète l’article sur le crédit d’impôt conjoncture 2026 et celui sur le seuil des 34 jours des frontaliers. Pour aller droit au but, voir la hausse du salaire minimum, les trois mécanismes à ne pas confondre et les contrôles avant janvier.
Le projet de loi n° 8837 modifie l’article L. 222-9 du Code du travail. Déposé à la Chambre des députés le 5 octobre 2026 par le ministre du Travail, il a été renvoyé le 8 octobre à la Commission du Travail. Il adapte le salaire social minimum à l’évolution du salaire moyen pendant les années 2024 et 2025, qui accuse selon l’exposé des motifs une progression de 3,8 %. L’article 2 du projet fixe l’entrée en vigueur au 1er janvier 2027.
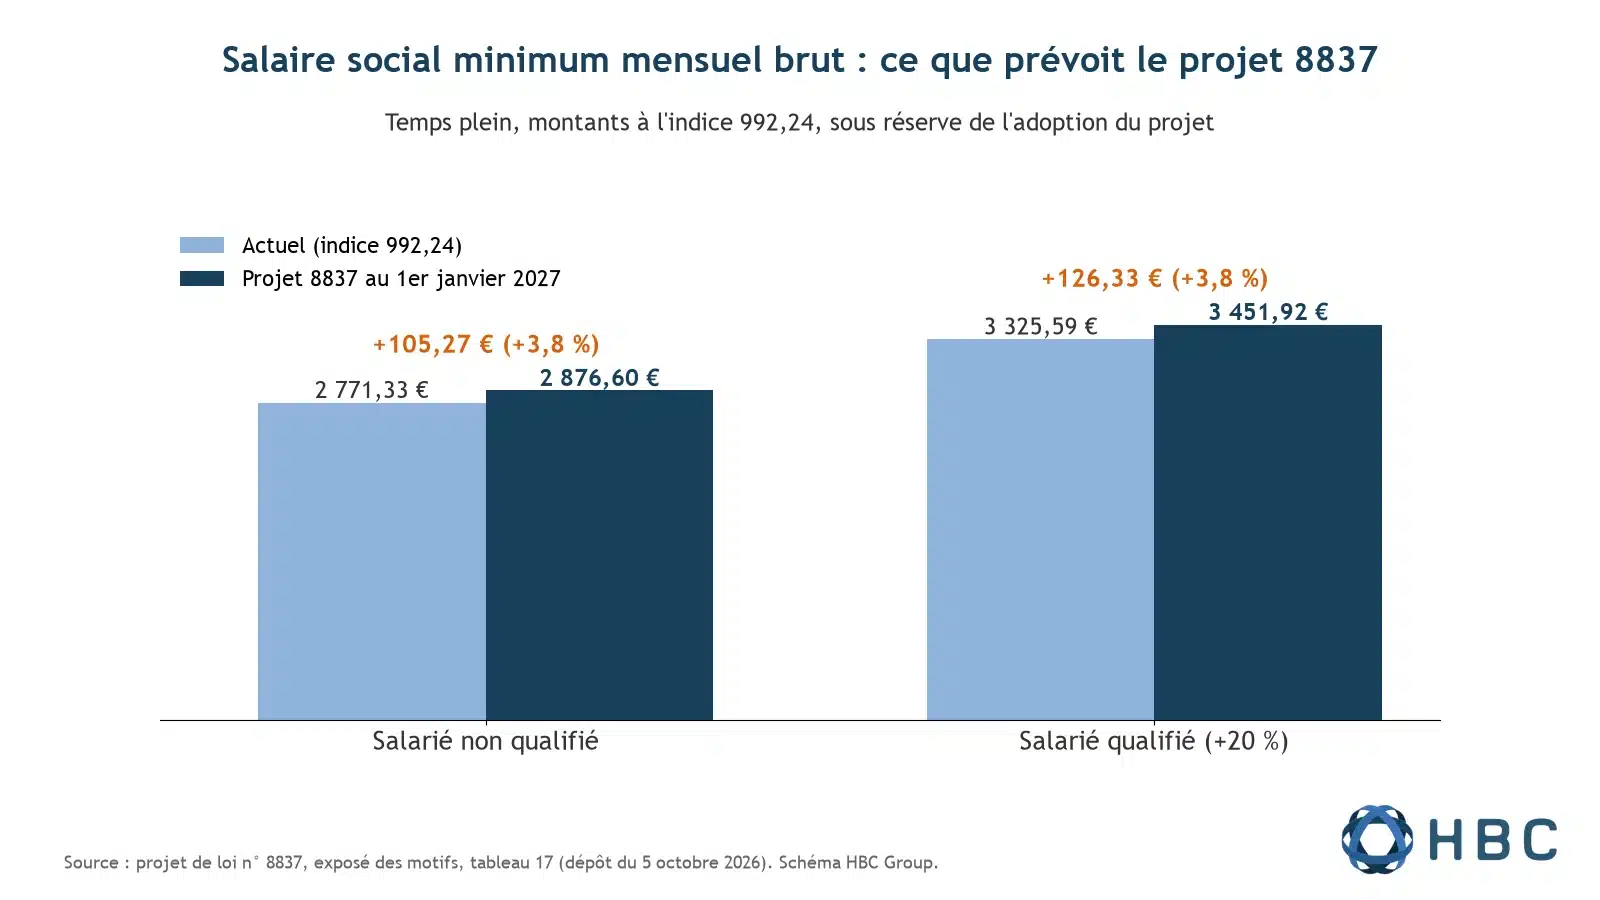
Les montants ci-dessous sont ceux du projet de loi, à l’indice 992,24 et pour un temps plein. Le montant actuel suppose lui aussi l’application de la tranche indiciaire de juin 2026, selon l’exposé des motifs. Les montants prévus ne s’appliquent que si le projet est adopté en l’état et une nouvelle tranche indiciaire les ferait évoluer.
| Catégorie | Mensuel actuel | Mensuel prévu au 1er janvier 2027 | Horaire prévu |
|---|---|---|---|
| Non qualifié (100 %) | 2 771,33 € | 2 876,60 € | 16,6278 € |
| Qualifié (120 %) | 3 325,59 € | 3 451,92 € | 19,9533 € |
| Jeunes salariés (80 %) | 2 217,06 € | 2 301,28 € | 13,3022 € |
La hausse mensuelle est de 105,27 € pour un salarié non qualifié et de 126,33 € pour un salarié qualifié. Elle se réduit proportionnellement pour un temps partiel. L’exposé des motifs estime à 113,05 millions d’euros le surcoût annuel pour l’ensemble des entreprises, avec 89,45 millions de salaires et 23,61 millions de cotisations patronales. Ce surcoût est estimé par le Gouvernement. L’exposé des motifs précise aussi que le relèvement du salaire minimum n’oblige pas juridiquement à relever toute la grille des salaires de l’entreprise.
Pour situer ces montants dans le budget d’un salarié, voir notre article sur le coût de la vie au Luxembourg.
Le salaire minimum est un montant brut fixé par la loi. Des crédits d’impôt distincts viennent s’y ajouter au net, et un autre, le CIS, existe déjà pour les salariés en général. Trois sigles reviennent dans les textes et dans les échanges avec les prestataires de paie.
| Sigle | Ce que c’est | Période | Texte |
|---|---|---|---|
| CIS | Crédit d’impôt pour salariés. Son inscription sur la fiche de retenue d’impôt permet à l’employeur de le verser chaque mois | Régime existant | Article 154quater LIR |
| CISSM | Crédit d’impôt salaire social minimum, pour les bas salaires bruts | Depuis 2019, relevé en 2027 par le projet 8775 | Article 139quater LIR |
| CIC 2026 | Crédit d’impôt conjoncture, temporaire, avec une bonification unique pour les mois de juin à octobre 2026 | 1er juin au 31 décembre 2026 | Article 154sexdecies LIR (projet 8775) |
La confusion vient du fait que le projet 8775 traite à la fois le CISSM et le CIC. Il s’agit pourtant de deux mesures différentes, avec des bénéficiaires et des calendriers distincts. Le CIC se termine le 31 décembre 2026 et le CISSM augmente à partir du 1er janvier 2027.
Le projet de loi n° 8775 prévoit une augmentation du CISSM en deux étapes. Le montant mensuel maximal passe de 81 € à 179 € au 1er janvier 2027 puis à 200 € au 1er juillet 2027. Le texte indique que l’ensemble des mesures, la hausse du salaire minimum et celle du CISSM, vise à maintenir à zéro la charge fiscale d’un salarié non qualifié en classe d’impôt 1 et à augmenter son pouvoir d’achat net d’environ 200 € par rapport à juin 2026.
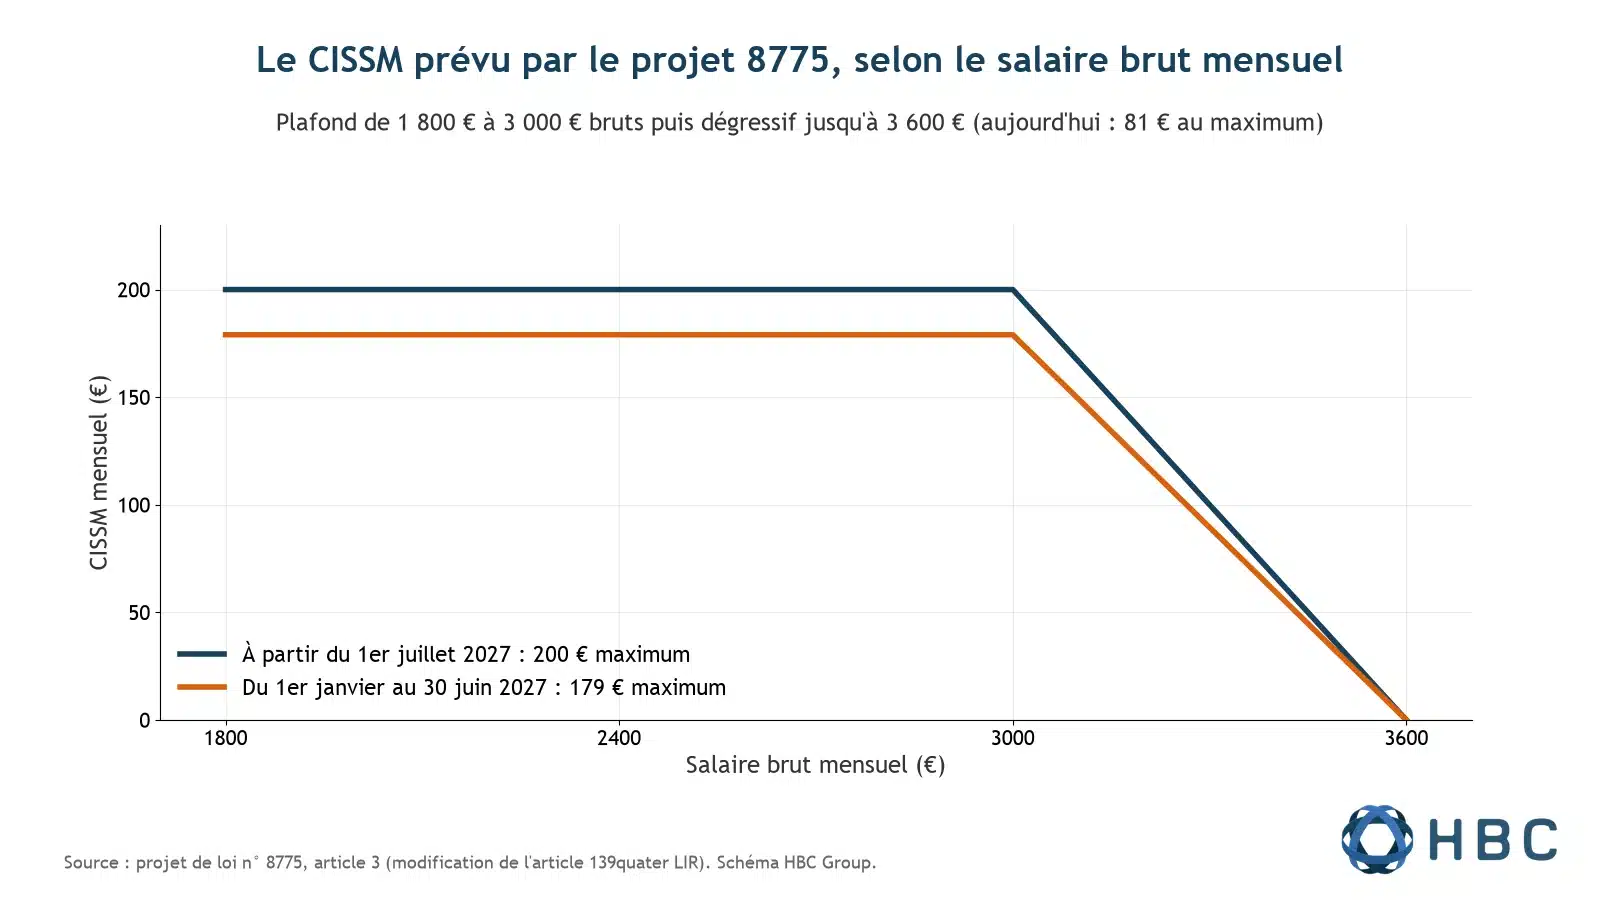
Le montant maximal s’applique pour un salaire brut mensuel de 1 800 € à 3 000 €. Au-delà il baisse jusqu’à s’annuler à 3 600 €. Le tableau applique les formules du projet à trois niveaux de salaire. Il suppose un temps plein et que toutes les autres conditions de l’article 139quater sont remplies. Pour un temps partiel le calcul part d’un salaire mensuel fictif à temps plein puis est ramené aux heures rémunérées, et le salarié doit disposer d’une fiche de retenue d’impôt.
| Salaire brut mensuel | CISSM de janvier à juin 2027 | CISSM à partir de juillet 2027 |
|---|---|---|
| De 1 800 € à 3 000 € | 179 € | 200 € |
| 3 300 € | 89,50 € | 100 € |
| 3 451,92 € (salaire minimum qualifié prévu) | 44,18 € | 49,36 € |
| 3 600 € et plus | Aucun | Aucun |
Les formules du projet sont 179 / 600 × (3 600 − salaire brut mensuel) puis 200 / 600 × (3 600 − salaire brut mensuel) pour la tranche dégressive. Les montants du tableau sont un calcul de notre part à partir de ces formules. Ils ne remplacent pas le calcul de votre prestataire de paie.
Le CIC salarié 2026 couvre la période du 1er juin au 31 décembre 2026. Les crédits dus de juin à octobre sont à bonifier en une seule fois, au plus tard à la fin du mois de décembre 2026 selon l’ACD. C’est un rattrapage exceptionnel, qui ne se répète pas en 2027. Le détail de la mécanique figure dans notre article sur le CIC 2026.
Le rattrapage du CIC de juin à octobre est une opération de fin d’année, puis le CIC continue mensuellement jusqu’au 31 décembre, alors que le CISSM relevé est un paramètre de janvier. Un prestataire de paie qui les traite ensemble risque de les mélanger.
| Qui | Quoi | Quand |
|---|---|---|
| Employeur | Repérer les salariés dont le salaire brut est proche du minimum ou inférieur à 3 600 € | Novembre |
| Employeur | Vérifier les contrats et les accords qui renvoient au salaire social minimum | Novembre |
| Employeur | Estimer le surcoût d’une hausse de 3,8 % pour les salariés rémunérés au minimum, cotisations patronales comprises | Avant la clôture de la paie de décembre |
| Prestataire de paie | Confirmer comment il traite le CISSM relevé et la fin du CIC 2026, sans les confondre | Avant la paie de janvier |
| Employeur | Recontrôler le statut des deux projets de loi avant la paie de janvier | Début décembre |
Nous ne pouvons pas dire à ce stade qu’un logiciel de paie est prêt pour ces changements. Cette vérification se fait avec votre prestataire, sur le texte définitif.
Si vous employez des frontaliers résidents de France, pensez aussi à leur décompte de jours avant la clôture, voir notre article sur le seuil des 34 jours.
L’adoption des deux projets. Le projet 8837 est en commission. Le projet 8775 a franchi le premier vote constitutionnel le 28 octobre 2026. L’ACD attend son entrée en vigueur en novembre. Tant que les lois ne sont pas publiées au Mémorial, les montants de cet article restent ceux de textes déposés.
L’indexation. Les montants du salaire minimum sont exprimés à l’indice 992,24. Une nouvelle tranche indiciaire avant le 1er janvier 2027 les modifierait.
Les cotisations sociales de 2027. Elles ne figurent dans aucun des deux projets de loi. Aucun taux n’est repris ici.
Le salaire minimum augmente-t-il de 3,8 % au 1er janvier 2027 ? C’est ce que prévoit le projet de loi n° 8837, sous réserve de son adoption. Pour un salarié non qualifié à temps plein il passerait de 2 771,33 € à 2 876,60 € bruts par mois.
Quelle différence entre le CISSM et le CIC ? Le CISSM complète le salaire des bas revenus et passe de 81 € à 179 € puis 200 € selon le projet 8775. Le CIC est un crédit temporaire du 1er juin au 31 décembre 2026.
À qui s’adresse le CISSM relevé ? Aux salariés dont le salaire brut mensuel, ou fictif à temps plein, se situe entre 1 800 € et 3 600 €, avec un maximum jusqu’à 3 000 € puis une baisse progressive selon le projet.
Que faire dès maintenant ? Repérer les salaires concernés, estimer le surcoût et demander à votre prestataire de paie comment il traite les deux mesures. La liste figure dans la section Ce que l’employeur contrôle avant janvier.
Où trouver les textes ? Sur le site de la Chambre des députés pour le projet 8837 et dans le document de dépôt du projet 8775.