
Publié le par Jean-Pierre Berckmans
Article à jour au 3 novembre 2026.
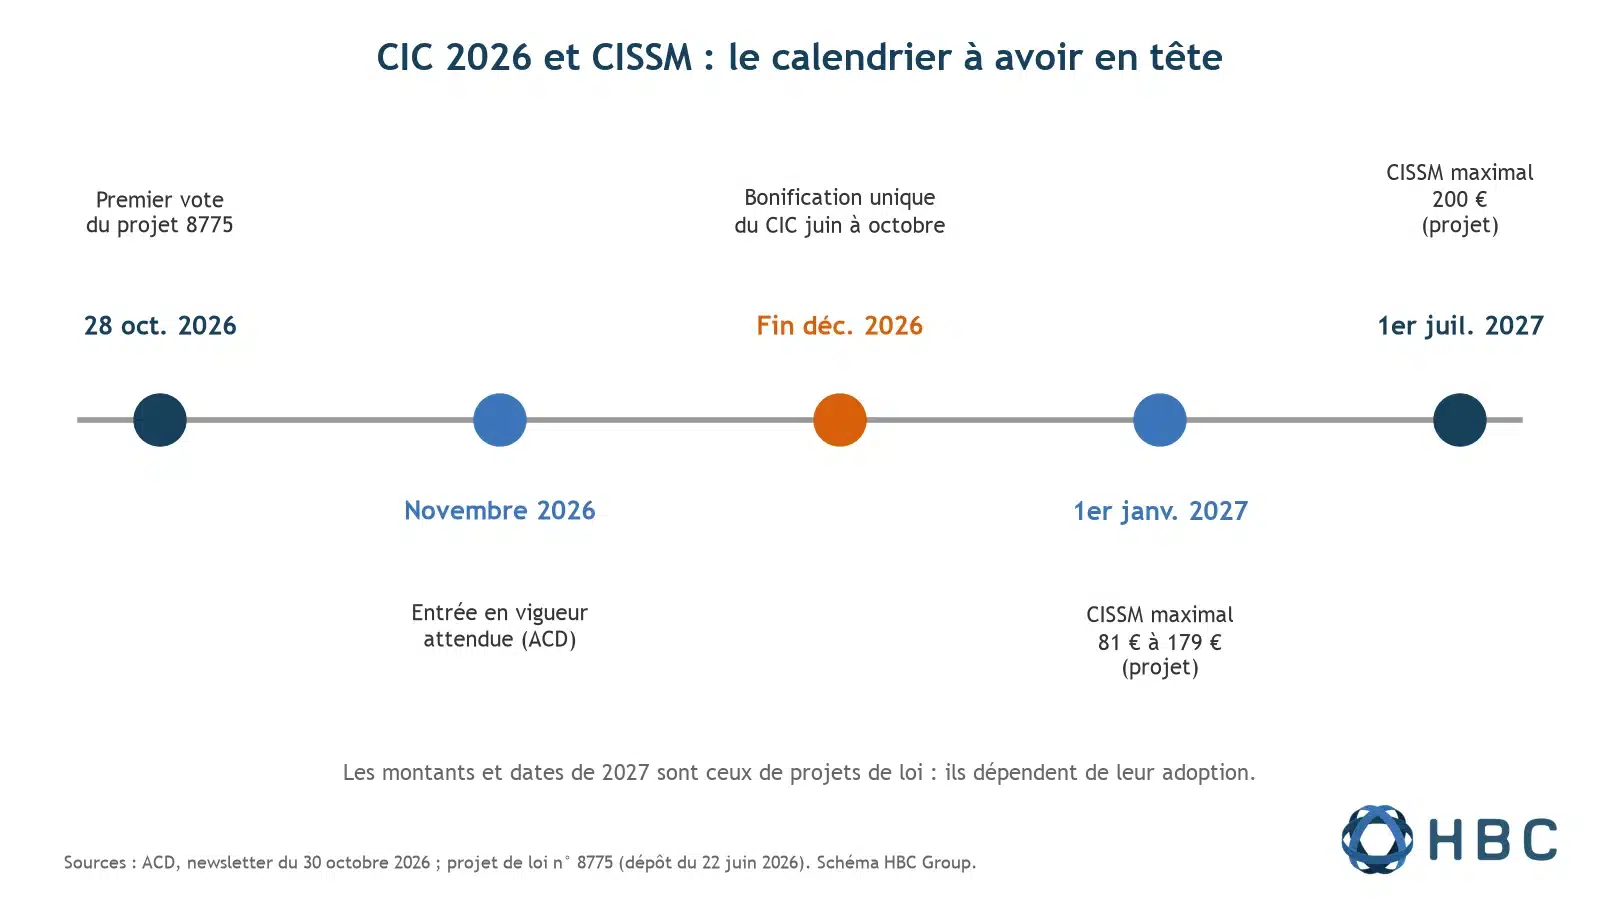
Résumé : Le 28 octobre 2026, la Chambre des députés a procédé au premier vote constitutionnel du projet de loi n° 8775, qui réintroduit temporairement le crédit d’impôt conjoncture (CIC 2026). Selon l’Administration des contributions directes (ACD), l’entrée en vigueur est attendue en novembre, après dispense du second vote et publication officielle. Les CIC salarié dus pour les mois de juin à octobre 2026 seront à bonifier en une seule fois, au plus tard à la fin du mois de décembre 2026. Un employeur a donc intérêt à préparer sa paie dès novembre.
Une paie de fin d’année se joue rarement en décembre mais dans les six semaines qui la précèdent. Cette année, ces six semaines contiennent un crédit d’impôt à verser en une seule fois pour plusieurs mois déjà écoulés.
Depuis plus de 20 ans, HBC Group voit passer les questions des dirigeants qui s’installent au Luxembourg. Cet article ne traite que du volet salarié du CIC et de ses effets sur la paie.
Le projet de loi n° 8775 a été déposé le 22 juin 2026 pour mettre en œuvre l’accord tripartite du 8 juin 2026. Il adapte le crédit d’impôt salaire social minimum (CISSM), réintroduit temporairement le CIC pour 2026 et relève le plafond de la déduction majorée de l’épargne-logement.
La Chambre des députés a procédé au premier vote constitutionnel le 28 octobre 2026. Dans sa newsletter du 30 octobre, l’ACD indique que l’entrée en vigueur est attendue en novembre, après dispense du second vote et publication officielle. Les montants ci-dessous sont ceux du texte déposé le 22 juin, à confirmer sur la loi publiée au Mémorial.
Le CIC salarié couvre la période du 1er juin au 31 décembre 2026. Il est accordé au salarié dont le droit d’imposition revient au Luxembourg et qui est affilié à un régime de sécurité sociale luxembourgeois ou étranger visé par un instrument bi- ou multilatéral. Son montant dépend du salaire brut mensuel, qui comprend l’ensemble des émoluments et avantages, sans les revenus non périodiques et extraordinaires. Il n’est pas accordé sous 1 125 € bruts par mois. Il est de 22 € entre 4 600 € et 9 500 €, de 24 € entre 9 925 € et 14 175 € et de 27,13 € au-delà de 14 916 €, avec une progression entre ces paliers.
| Salaire brut mensuel | CIC salarié mensuel (texte déposé) |
|---|---|
| Moins de 1 125 € | Aucun crédit |
| De 4 600 € à 9 500 € | 22 € |
| De 9 925 € à 14 175 € | 24 € |
| Au-delà de 14 916 € | 27,13 € |
| Entre ces paliers | Progression selon la formule du texte, à confirmer sur la loi publiée |
Le calendrier de paiement est le point central pour l’employeur. Les CIC dus de juin à octobre 2026 sont à bonifier en une seule fois, au plus tard à la fin du mois de décembre 2026, selon l’ACD. Le montant unique s’impute sur la retenue d’impôt de la dernière période de paie du mois de la bonification. Cette règle vaut aussi pour le salarié qui a quitté l’entreprise depuis le 1er juin, car le rattrapage reste dû pour la période concernée. L’employeur doit donc aussi examiner ses anciens salariés.
Ensuite, le texte déposé prévoit un versement mensuel par l’employeur lorsque l’inscription CIS figure sur la fiche de retenue d’impôt du salarié. Si la retenue ne suffit pas à absorber le crédit, l’employeur compense avec les retenues positives ou demande le remboursement à l’administration. L’ACD indique qu’elle mettra à jour la démarche MyGuichet « ACD (Modèle 950) » à l’entrée en vigueur de la loi.
Dans la pratique, trois points sont à vérifier dès maintenant. Votre logiciel de paie doit savoir calculer un rattrapage unique sur plusieurs mois, chaque salarié doit avoir une fiche de retenue d’impôt avec l’inscription CIS et vous devez savoir comment demander le remboursement si vos retenues ne couvrent pas la bonification.
Une clôture propre passe notamment par les arrivées et les départs de l’année, les changements de temps de travail et les avantages en nature. Les salariés résidents fiscaux de France demandent une attention particulière, car la circulaire L.G. Conv. D.I. numéro 61 du 24 juin 2026 précise comment s’applique le seuil de 34 jours de présence hors du Luxembourg prévu par la convention franco-luxembourgeoise. Ce seuil est réduit au prorata du temps partiel et de la durée du contrat et la preuve des jours incombe au salarié. L’employeur peut aider à la documenter sans se substituer à lui. Nous y consacrons le deuxième article de cette série. Pour recruter dans le bassin transfrontalier, voir aussi notre article sur les transports gratuits au Luxembourg.
Le projet prévoit une hausse structurelle du salaire social minimum de l’ordre de 3,8 % au 1er janvier 2027. Il prévoit aussi que le montant maximal mensuel du CISSM passe de 81 € à 179 € au 1er janvier 2027, puis à 200 € au 1er juillet 2027. Le CISSM de 179 € s’applique pour un salaire brut mensuel de 1 800 € à 3 000 € et décroît ensuite jusqu’à 3 600 €. Les montants exacts du salaire minimum 2027 feront l’objet du troisième article de la série. Pour situer cette hausse dans le budget d’un salarié, voir le coût de la vie au Luxembourg, et pour les charges annuelles d’une société, le coût de création et de fonctionnement d’une société.
Le crédit d’impôt conjoncture 2026 est-il déjà en vigueur ? Au 3 novembre 2026, nous n’avons pas trouvé de publication au Mémorial. L’ACD attend l’entrée en vigueur en novembre.
Quand l’employeur doit-il verser le CIC de juin à octobre ? En une seule fois, au plus tard à la fin du mois de décembre 2026, selon l’ACD.
Que faire si la retenue d’impôt ne couvre pas le crédit ? Selon le texte déposé, l’employeur compense avec les retenues positives ou demande le remboursement à l’administration.