
Publié le par Jean-Pierre Berckmans
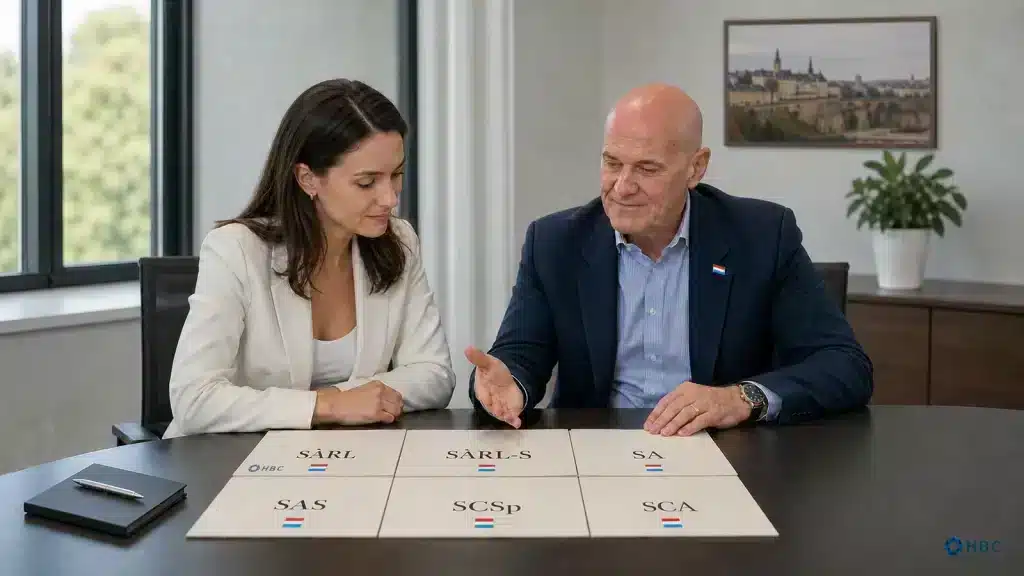
Le Luxembourg compte plus de 78 000 sociétés à responsabilité limitée immatriculées au Registre de commerce et des sociétés. Parmi les formes de sociétés Luxembourg propose pour exercer une activité commerciale, on recense une dizaine de structures distinctes, chacune répondant à un profil de projet différent. Choisir la mauvaise forme au départ coûte plus cher à corriger que de prendre le temps de comparer les options avant la constitution.
Cet article détaille chaque forme disponible, ses conditions de capital, de gouvernance et de responsabilité, pour vous aider à situer votre projet avant de vous lancer.
La société à responsabilité limitée, ou Sàrl, reste la structure la plus utilisée au Luxembourg. Elle peut être constituée par un seul associé ou jusqu’à 100, personnes physiques ou morales, dont la responsabilité se limite à leur apport. Le capital social minimum s’élève à 12 000 euros, entièrement souscrit et libéré au moment de la constitution, sous forme d’apports en numéraire ou en nature.
Les parts sociales d’une Sàrl ne sont pas négociables et ne peuvent pas être cotées en bourse, contrairement aux actions d’une société anonyme. Tout transfert de parts à un tiers non associé fait l’objet d’une procédure d’approbation stricte : l’associé cédant doit notifier son projet à la société, et l’autorisation doit être donnée par les associés représentant au moins 75 % du capital social, un seuil que les statuts peuvent renforcer mais jamais abaisser.
La Sàrl-S, variante de la Sàrl classique introduite par la loi du 23 juillet 2016, permet de démarrer une activité avec un capital compris entre 1 et 12 000 euros, sans passage obligatoire devant notaire. Elle reste réservée aux personnes physiques et à un objet social limité aux activités soumises à autorisation d’établissement.
Cette forme fait l’objet d’un article dédié qui détaille ses conditions, sa fiscalité et les points de vigilance à connaître avant de la choisir. Elle suit exactement le même régime fiscal que la Sàrl classique, ce qui en fait une option accessible sur le plan du capital sans pour autant réduire la charge fiscale de l’activité.
La société anonyme, ou SA, peut elle aussi être constituée par un actionnaire unique depuis la réforme de 2006, sans limitation du nombre maximal d’actionnaires. Le capital social minimum s’élève à 30 000 euros, dont au moins un quart, soit 7 500 euros, doit être libéré à la constitution. Pour un apport en nature, la libération intégrale doit intervenir dans un délai de cinq ans, et un réviseur d’entreprises agréé doit établir un rapport sur la description et l’évaluation de l’apport.
Le paiement en espèces du capital est constaté par une attestation de blocage des fonds délivrée par la banque, remise au notaire au moment de la constitution. Si les actionnaires ne libèrent pas leur part à temps, les fondateurs restent solidairement responsables du financement des actions à hauteur de 25 %.
La loi du 25 août 2006 a introduit deux modes de gouvernance possibles pour la société anonyme. Le système moniste repose sur un conseil d’administration composé d’au moins trois membres, sauf pour une société à actionnaire unique où un seul administrateur suffit. Le système dualiste sépare la gestion et le contrôle entre un directoire, chargé de la gestion quotidienne, et un conseil de surveillance, chargé du contrôle permanent de cette gestion sans pouvoir s’y immiscer. Le choix entre les deux systèmes doit figurer dans les statuts.
Introduite par la réforme du droit des sociétés du 23 août 2016, la société par actions simplifiée, ou SAS, s’inspire directement de son équivalent français. Elle reprend le capital minimum de 30 000 euros de la société anonyme, entièrement souscrit et libéré à hauteur d’un quart au moins, mais laisse aux associés une liberté statutaire nettement plus large pour organiser la gouvernance.
Régie par une section spécifique de la loi du 10 août 1915 sur les sociétés commerciales, la SAS emprunte l’essentiel du régime de la société anonyme, à l’exception des dispositions de gouvernance jugées incompatibles avec sa flexibilité recherchée. Un réviseur d’entreprises n’est requis que pour les apports en nature, comme pour la société anonyme, et non de façon systématique.
Contrairement aux sociétés de capitaux, la société en nom collectif n’exige aucun capital social minimum, mais ses associés répondent indéfiniment et solidairement des dettes sociales sur leur patrimoine personnel. Cette forme convient rarement à un projet qui cherche à limiter son exposition financière.
La société en commandite simple introduit une nuance : elle associe des commandités, dont la responsabilité reste illimitée, et des commanditaires, dont la responsabilité se limite à leur apport au capital, en contrepartie d’une absence d’implication dans la gestion.
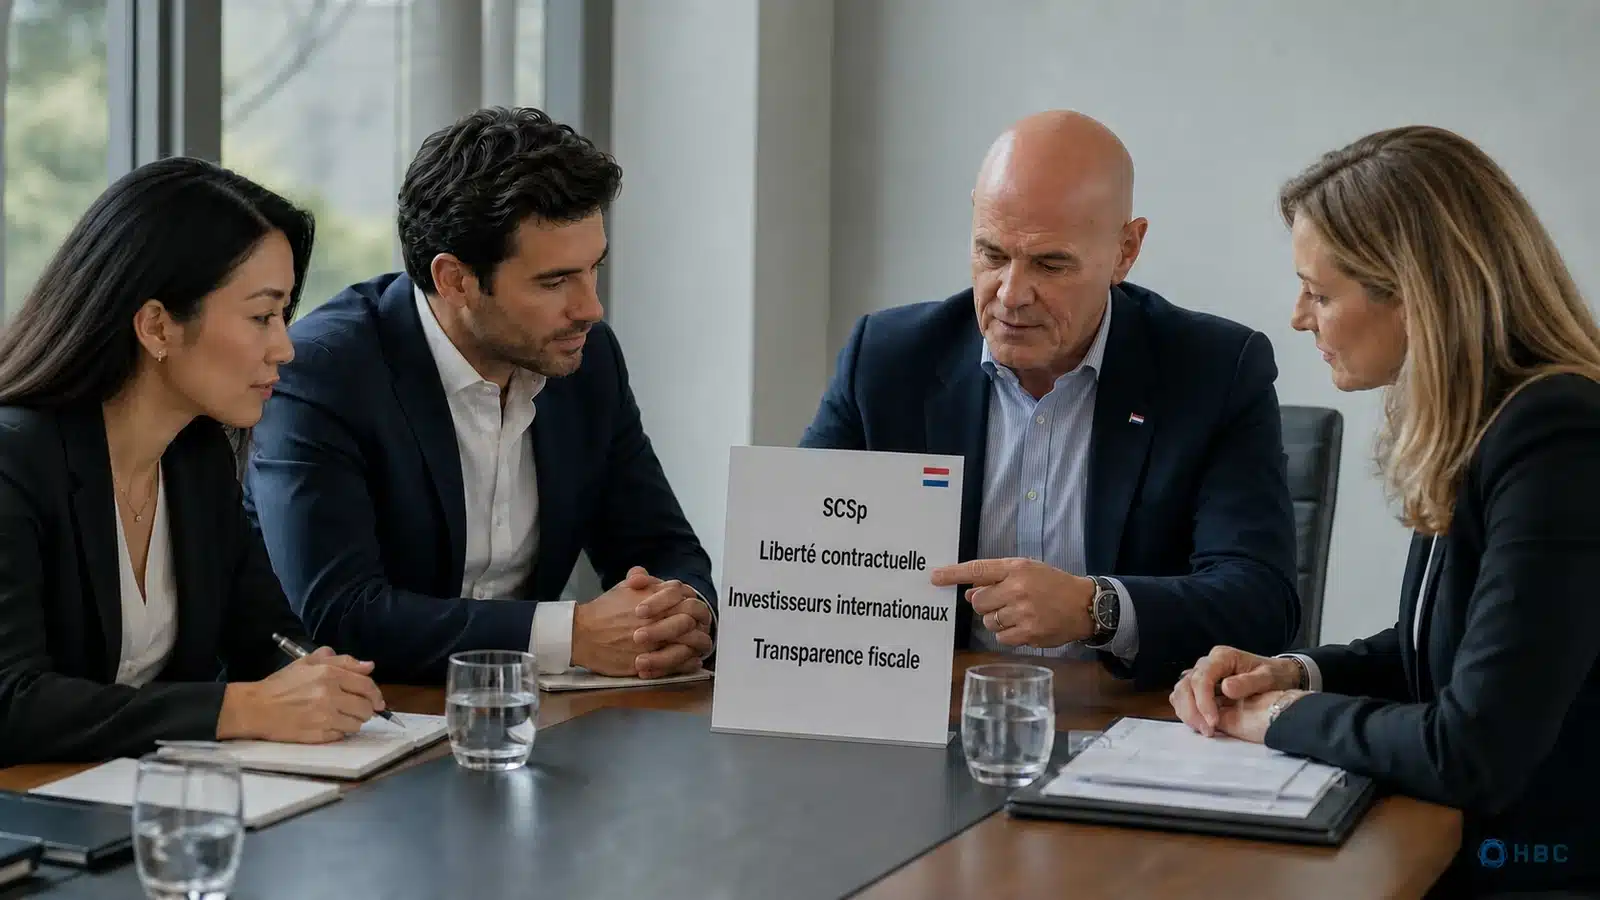
La société en commandite spéciale, introduite par la loi du 12 juillet 2013 transposant la directive européenne sur les gestionnaires de fonds alternatifs, pousse cette logique plus loin. Contrairement à la SCS, elle ne dispose d’aucune personnalité juridique propre et repose entièrement sur la liberté contractuelle entre associés. Cette structure s’est largement imposée dans le secteur des fonds d’investissement et du capital-investissement luxembourgeois, où elle sert de véhicule pour loger des structures de type limited partnership anglo-saxonnes. Sa transparence fiscale, l’impôt étant dû par les associés plutôt que par la structure elle-même, en fait un outil particulièrement adapté aux montages internationaux impliquant des investisseurs de juridictions différentes.
La société en commandite par actions, ou SCA, combine des éléments de la société en commandite et de la société anonyme : un ou plusieurs associés commandités, à responsabilité illimitée, gèrent la société, tandis que les actionnaires commanditaires, à responsabilité limitée à leur apport, ne participent pas à la gestion mais peuvent négocier leurs actions. Cette forme convient à des projets où un noyau de dirigeants souhaite garder le contrôle tout en ouvrant le capital à des investisseurs passifs. Le capital minimum reste identique à celui de la société anonyme, soit 30 000 euros.
La société coopérative répond à une logique différente des formes précédentes, organisée autour de la mutualisation entre ses membres plutôt que de la recherche de profit pour des actionnaires externes. Elle peut également adopter la structure d’une société anonyme, sous l’appellation de société coopérative organisée comme une société anonyme. Cette forme reste minoritaire dans le paysage luxembourgeois, mais convient à des projets portés par des associations de professionnels ou des structures à vocation mutualiste plutôt que purement commerciale.
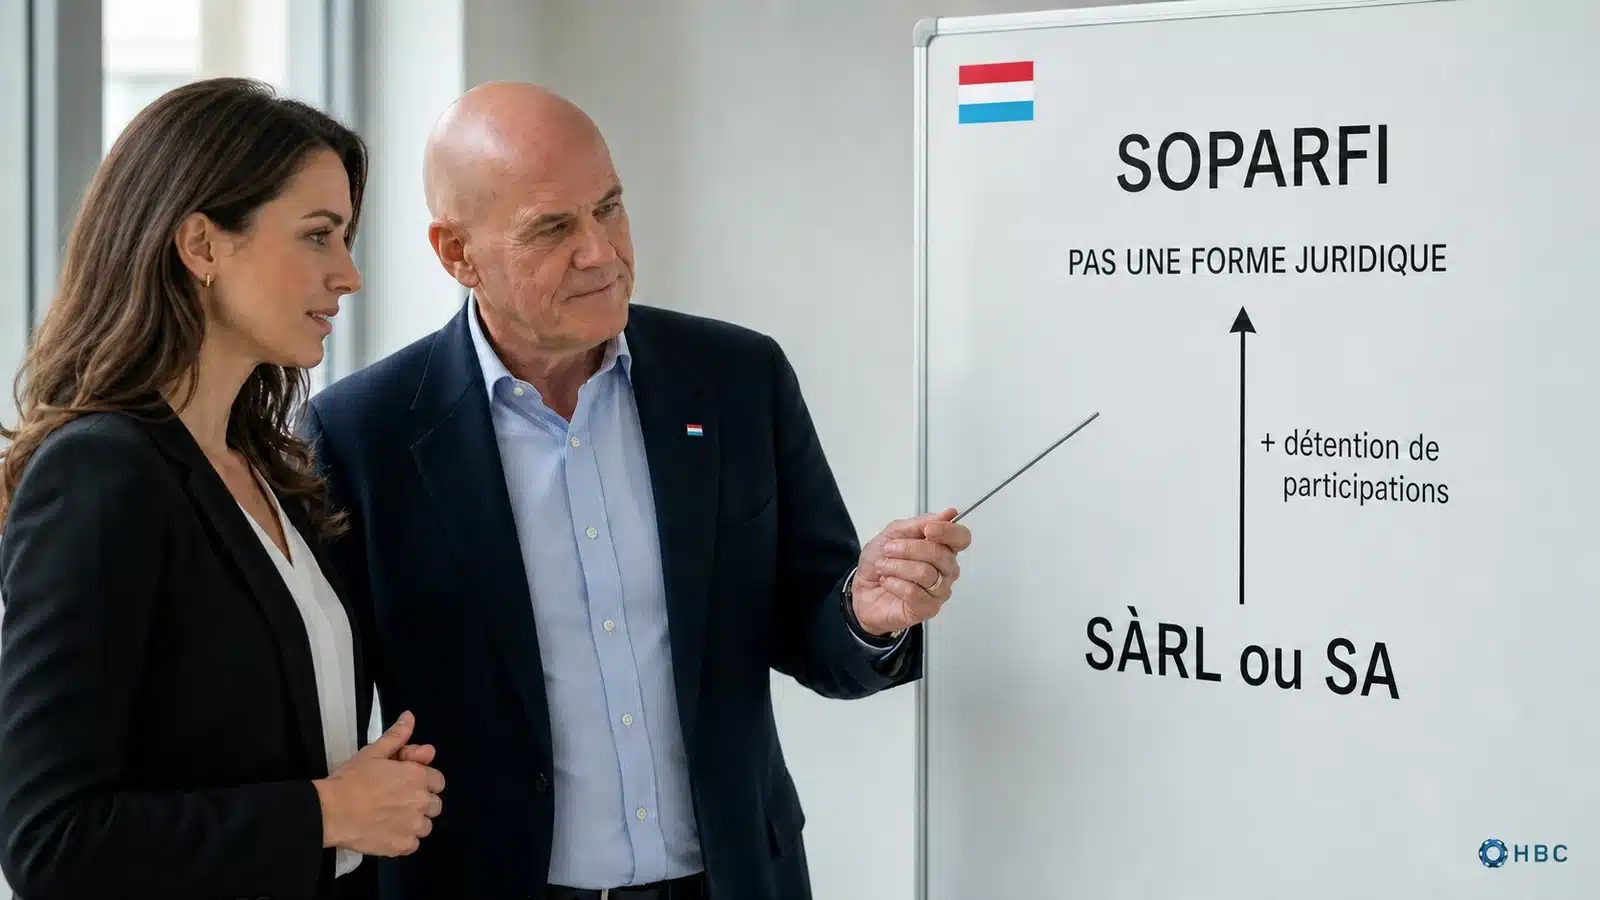
La SOPARFI, ou société de participations financières, n’est pas une forme juridique à part entière mais une qualification fiscale et fonctionnelle. Dans la pratique, une société anonyme ou une société à responsabilité limitée classique adopte ce statut lorsque son objet principal consiste à détenir et gérer des participations dans d’autres sociétés, luxembourgeoises ou étrangères. Ce type de structure, en tant que Sàrl, reste exclu du champ de la Sàrl-S, dont l’objet social se limite aux activités soumises à autorisation d’établissement.
L’entreprise individuelle reste une structure nettement moins utilisée au Luxembourg que les sociétés de capitaux. Elle convient à un entrepreneur seul, sans exigence de capital social ni de coûts de constitution élevés, mais engage l’intégralité de son patrimoine personnel dans les dettes et obligations de l’activité. Cette forme reste surtout répandue chez certains professionnels indépendants, comptables, médecins ou artisans, qui démarrent une activité avant d’éventuellement basculer vers une structure sociétaire. Le passage vers une Sàrl ou une Sàrl-S intervient généralement dès que le chiffre d’affaires ou le risque associé à l’activité justifient de séparer le patrimoine professionnel du patrimoine personnel.
Quelle que soit la forme retenue, toute société commerciale luxembourgeoise doit s’immatriculer au Registre de commerce et des sociétés, tenu par Luxembourg Business Registers, et publier ses statuts au Recueil électronique des sociétés et associations. Elle doit également procéder à son inscription au Registre des bénéficiaires effectifs, qui recense les personnes physiques qui la contrôlent en dernier ressort.
Selon la nature de l’activité exercée, une autorisation d’établissement délivrée par le ministère de l’Économie peut également être requise avant l’immatriculation, en particulier pour les activités artisanales, commerciales ou industrielles couvertes par la loi modifiée du 2 septembre 2011.
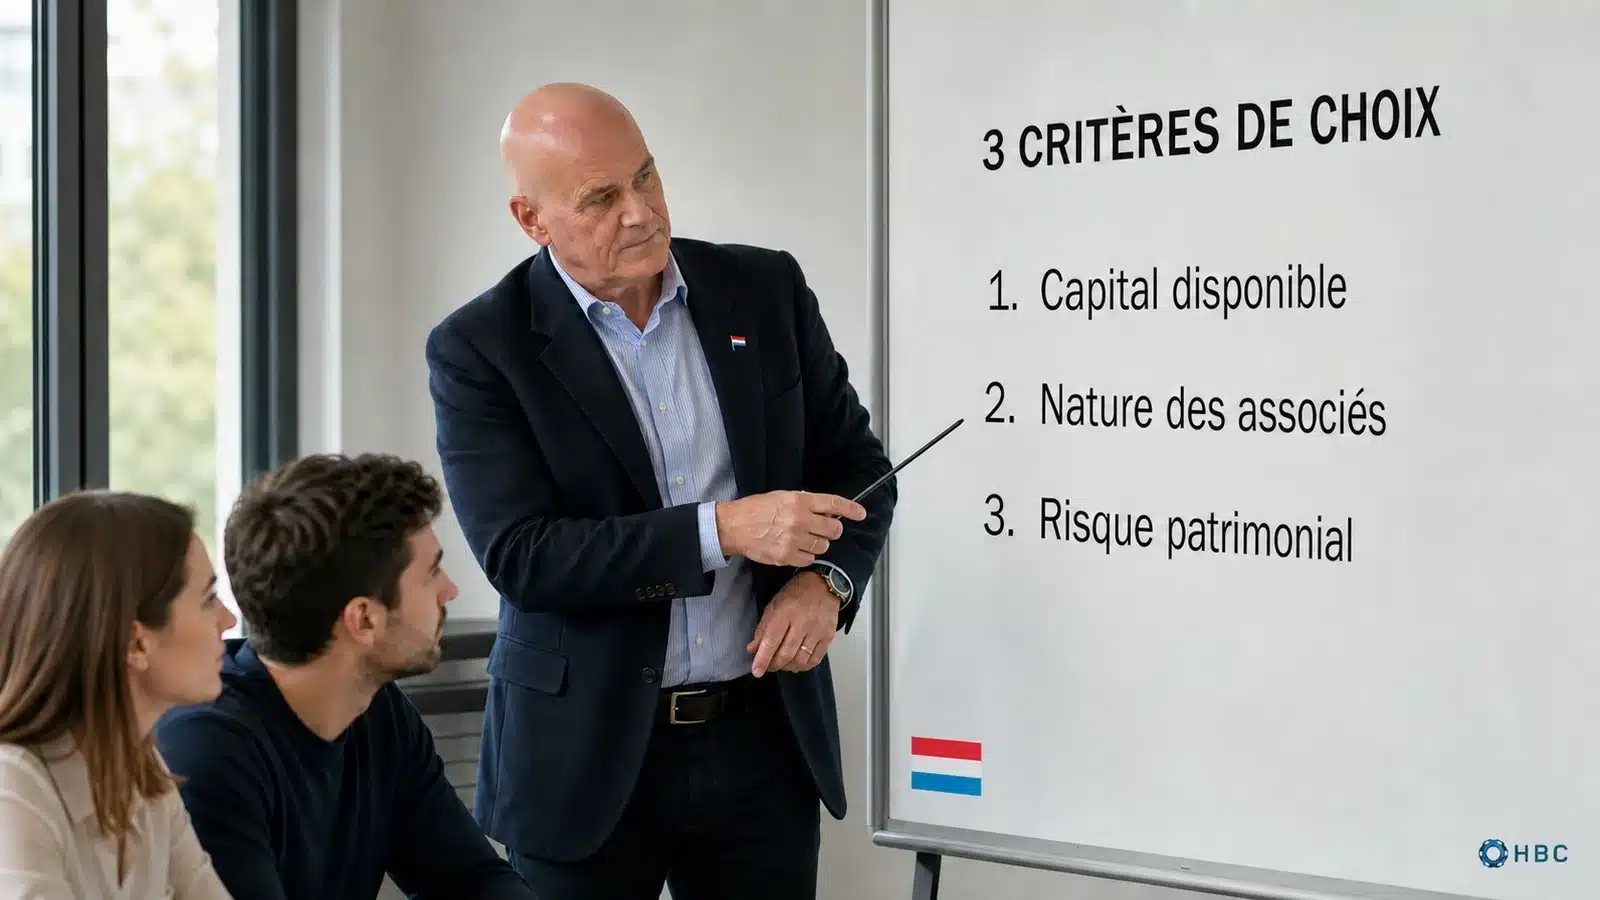
Comparer les formes de sociétés Luxembourg propose avant de s’engager évite bien des corrections coûteuses. Le choix dépend avant tout de trois critères : le montant de capital que vous pouvez mobiliser au départ, le nombre et la nature de vos associés, et votre tolérance au risque patrimonial personnel. Un entrepreneur individuel qui démarre seul avec des moyens limités se tournera naturellement vers la Sàrl-S. Un projet porté par plusieurs associés, y compris des personnes morales, ou nécessitant un capital plus important, s’orientera vers la Sàrl classique ou la société anonyme. Un montage impliquant des investisseurs financiers passifs, en particulier dans le secteur des fonds, se dirigera plutôt vers la société en commandite spéciale ou la société en commandite par actions. Un projet français ou belge qui envisage une SAS par réflexe, en pensant retrouver l’équivalent local de la SAS de son pays d’origine, doit vérifier que le capital minimum de 30 000 euros reste compatible avec son plan de financement avant de s’engager dans cette voie.
Ce qui suit relève de notre expérience directe avec des clients, pas d’une règle officielle. HBC Group accompagne des porteurs de projet dans le choix des formes de sociétés Luxembourg propose depuis plus de vingt ans, et notre équipe constitue aujourd’hui une société en moyenne tous les deux jours, toutes formes confondues.
La confusion la plus fréquente concerne la SOPARFI, que des clients nous présentent comme une forme juridique à choisir au même titre qu’une Sàrl ou une SA, alors qu’il s’agit d’une qualification fonctionnelle appliquée à une société anonyme ou une Sàrl classique déjà constituée.
Un deuxième point revient régulièrement chez les porteurs de projet venus d’un pays où la société par actions simplifiée est la norme, en particulier depuis la France : ils sous-estiment le capital minimum de 30 000 euros requis pour une SAS luxembourgeoise, nettement supérieur au 1 euro symbolique de la SAS française. Un troisième point concerne le régime mère-fille : des clients qui envisagent une structure de détention nous demandent directement une SOPARFI, sans réaliser qu’il s’agit d’un usage fiscal appliqué à une société anonyme ou une Sàrl classique, et non d’un choix à faire au même niveau que le choix de la forme juridique elle-même.
Si vous souhaitez créer une société au Luxembourg, HBC Group et son réseau de partenaires peut vous accompagner sur le choix de la forme et sur l’ensemble des démarches. Si votre projet s’accompagne d’un déménagement, notre article sur l’immigration au Luxembourg détaille les démarches à prévoir en parallèle.
La Sàrl-S est une variante simplifiée de la Sàrl classique, avec un capital compris entre 1 et 12 000 euros, une constitution sans notaire et un objet social limité aux activités soumises à autorisation d’établissement. Elle est réservée aux personnes physiques, contrairement à la Sàrl classique.
Oui, depuis la réforme de 2006 qui a introduit la société anonyme unipersonnelle. Le nombre minimum d’administrateurs reste alors réduit à un, contre trois pour une SA à plusieurs actionnaires.
Non. C’est une qualification appliquée à une société anonyme ou une société à responsabilité limitée dont l’objet principal consiste à détenir des participations financières, pas une forme juridique distincte du droit des sociétés luxembourgeois.
La société en commandite spéciale reste la structure la plus utilisée dans ce secteur, en raison de l’absence de personnalité juridique propre et de la grande liberté contractuelle qu’elle offre aux associés.
Seulement en cas d’apport en nature. Un apport uniquement en numéraire ne nécessite pas de rapport d’un réviseur d’entreprises agréé.
Environ quatre semaines dans notre pratique, entre le dépôt du dossier et l’obtention du numéro de TVA, un délai comparable à celui d’une société à responsabilité limitée classique.
Oui, une transformation reste possible en cours de vie sociale, mais elle implique un passage devant notaire et le respect des conditions de capital propres à la nouvelle forme choisie.