
Publié le par Jean-Pierre Berckmans
Article mis à jour le 26 septembre 2026, à la suite des réponses de notre fiscaliste sur la fiscalité des sociétés et des holdings.
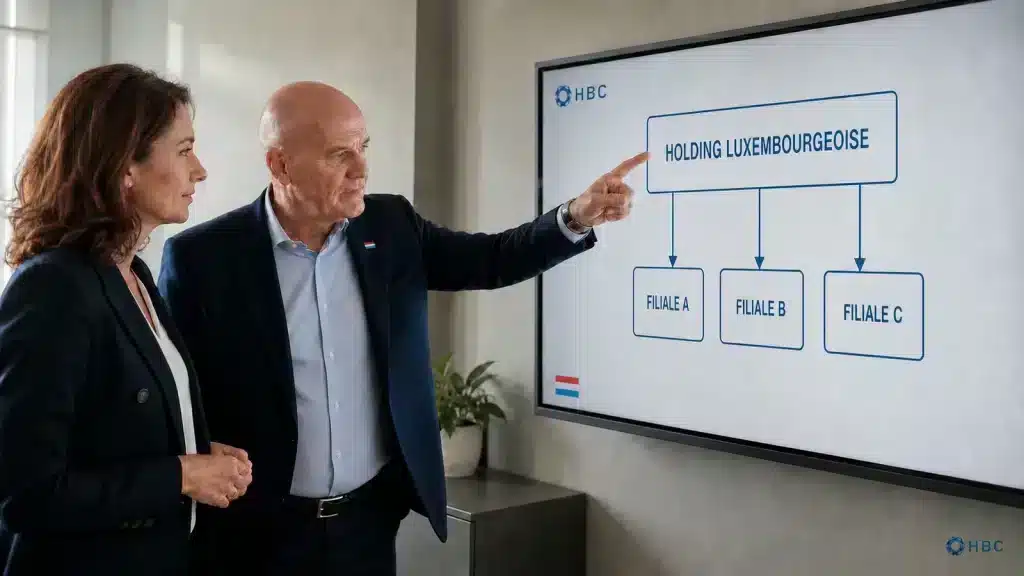
Créer une holding au Luxembourg attire pour de bonnes raisons : un régime d’exonération des participations parmi les plus lisibles d’Europe, un réseau de plus de 85 conventions fiscales bilatérales, et une stabilité institutionnelle rare. Mais le pays lui-même ne garantit rien. Ce qui détermine l’efficacité réelle d’une structure, c’est le choix du véhicule, la rédaction des statuts et la substance économique apportée dès le départ.
La SOPARFI (société de participations financières) n’est pas un statut spécial : c’est une société commerciale classique, le plus souvent une Sàrl ou une SA, qui bénéficie sous conditions du régime mère-fille prévu par l’article 166 de la loi sur l’impôt sur le revenu, transposant la directive européenne mère-fille 2011/96/UE.
Une SOPARFI peut bénéficier du régime luxembourgeois d’exonération des participations pour les revenus provenant de filiales éligibles. Les dividendes et bonis de liquidation sont en principe exonérés lorsque la SOPARFI détient au moins 10 % de la participation ou lorsque son prix d’acquisition atteint au moins 1,2 million d’euros. Pour les plus-values réalisées lors de la cession d’une participation, le seuil alternatif est porté à 6 millions d’euros. Dans les deux cas, une période de détention, ou un engagement de détention, de 12 mois est généralement requise, sous réserve notamment des conditions tenant à la filiale et des règles anti-abus applicables.
La SOPARFI reste pleinement imposable : l’exonération ne vise que les revenus des participations éligibles, et les dépréciations et charges antérieurement déduites sur ces participations peuvent être reprises. La retenue à la source sur les distributions sortantes vers une société mère étrangère peut, de son côté, tomber à zéro en application de l’article 147 LIR. Notre article sur l’impôt sur les sociétés au Luxembourg détaille ce régime et la retenue à la source de 15 % qui s’applique en dehors de ces conditions.
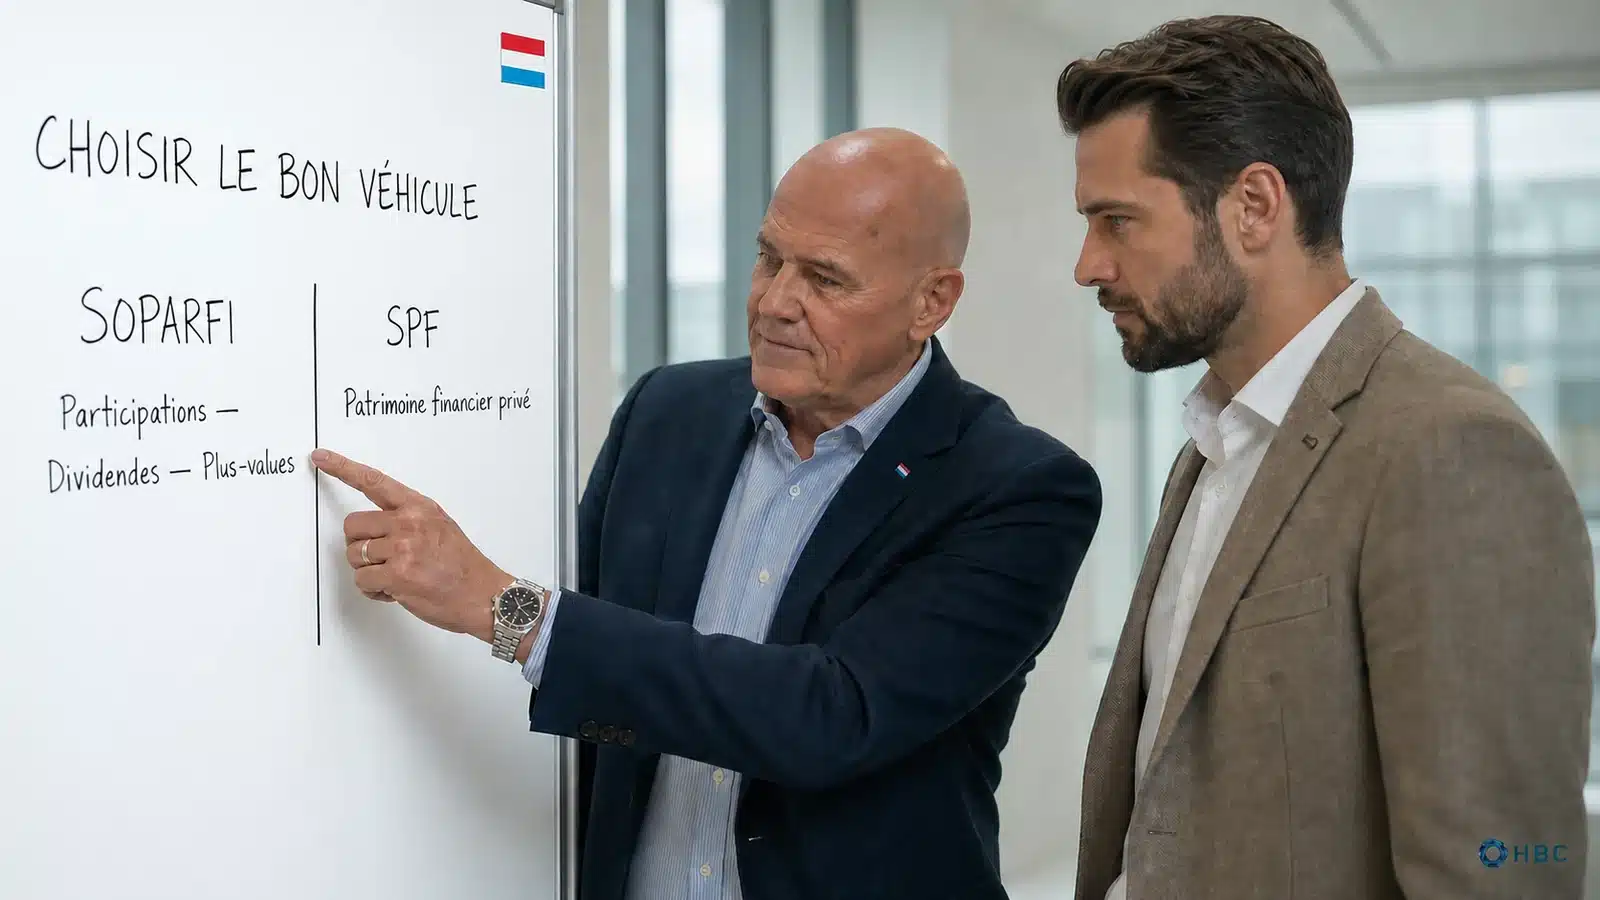
La société de gestion de patrimoine familial (SPF), régie par la loi du 11 mai 2007, réserve ses actions ou parts à un cercle limité d’investisseurs éligibles. Ceux-ci peuvent être : (i) des personnes physiques agissant dans le cadre de la gestion de leur patrimoine privé ; (ii) des entités patrimoniales agissant exclusivement dans l’intérêt du patrimoine privé d’une ou plusieurs personnes physiques ; ou (iii) des intermédiaires agissant pour le compte de ces investisseurs. Une société commerciale ou une entité exerçant une activité économique ne peut donc pas, en principe, être actionnaire d’une SPF pour son propre compte. Son objet exclut toute activité commerciale : elle ne peut ni s’immiscer dans la gestion des sociétés dont elle détient des parts, ni acquérir de l’immobilier en direct, ni, depuis le 1er juillet 2021, en détenir indirectement via certaines entités ou fonds. En contrepartie de ces restrictions, la SPF échappe à l’impôt sur le revenu des collectivités et à l’impôt commercial communal, au prix d’une taxe d’abonnement annuelle sur son capital libéré.
Pour des structures multi-investisseurs ou de plus grande envergure, le Luxembourg propose des véhicules dédiés (RAIF, SIF, SICAV), régis par une réglementation propre au secteur des fonds. Ce n’est pas le sujet de cet article : une holding patrimoniale ou de détention n’a en général pas besoin de ce niveau de structuration.
La loi du 21 décembre 2018, qui transpose la directive européenne anti-évasion fiscale ATAD, encadre depuis le 1er janvier 2019 la déduction des charges d’intérêts et les montages jugés artificiels. Une holding purement formelle, sans substance réelle, s’expose à une remise en cause de ses avantages fiscaux, y compris de la part d’administrations étrangères qui peuvent requalifier la structure avec effet rétroactif.
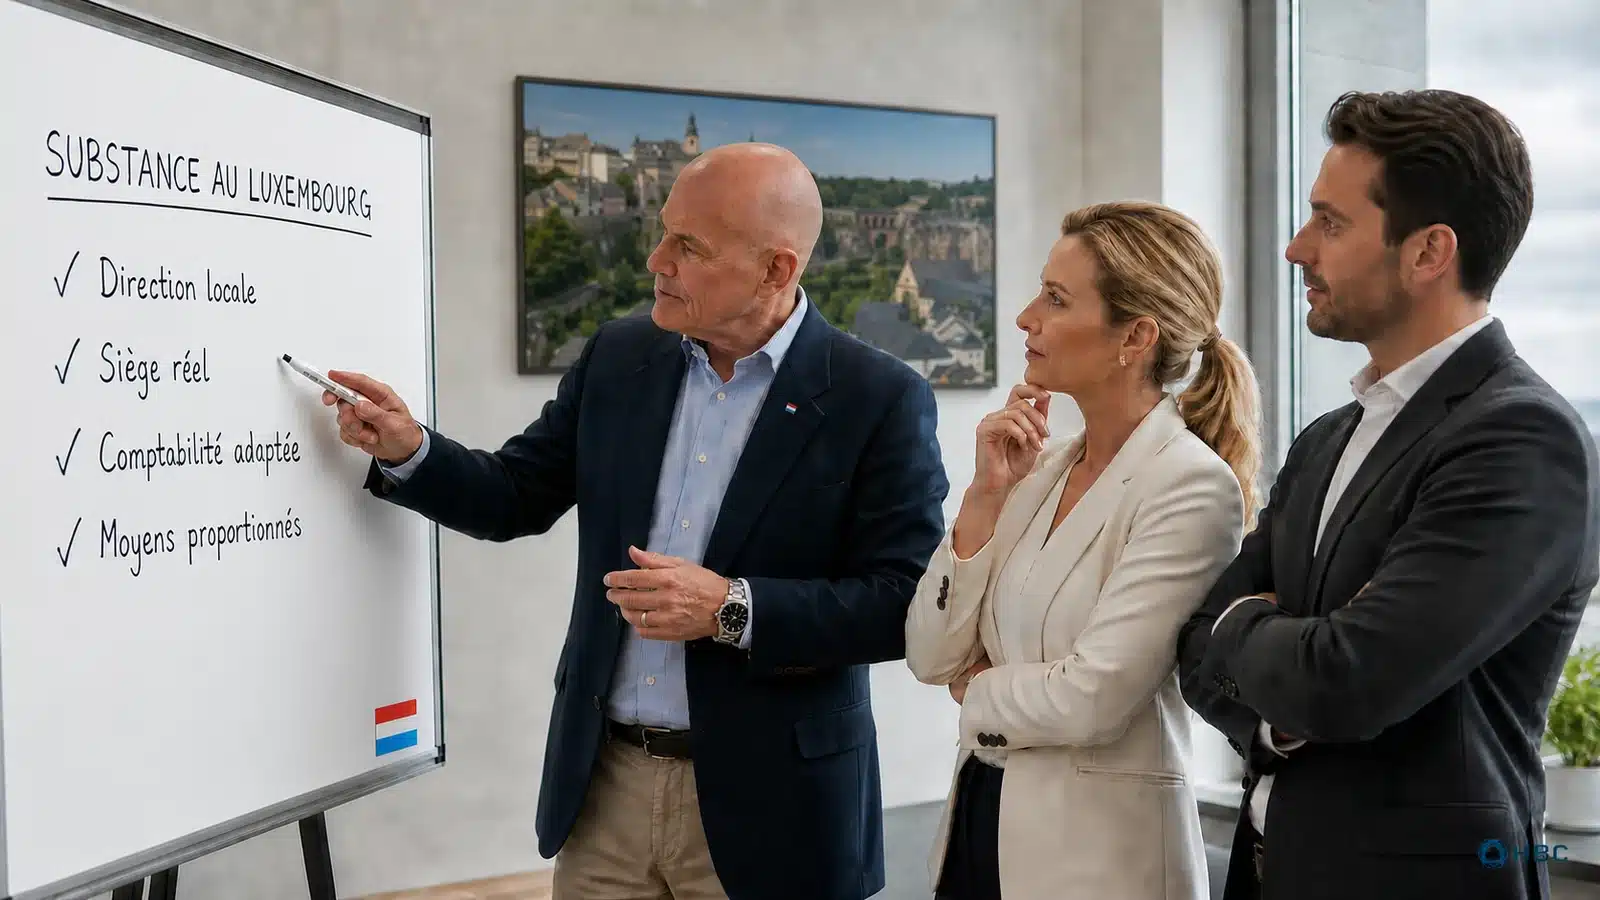
Dans notre pratique, une holding qui résiste à ce contrôle réunit plusieurs éléments concrets : une gestion effectivement exercée au Luxembourg, avec des décisions prises localement ; un siège social réel, occupé, et pas une simple boîte aux lettres ; une autorisation d’établissement lorsque l’activité l’exige ; une comptabilité et des moyens proportionnés à ce que la société déclare faire.
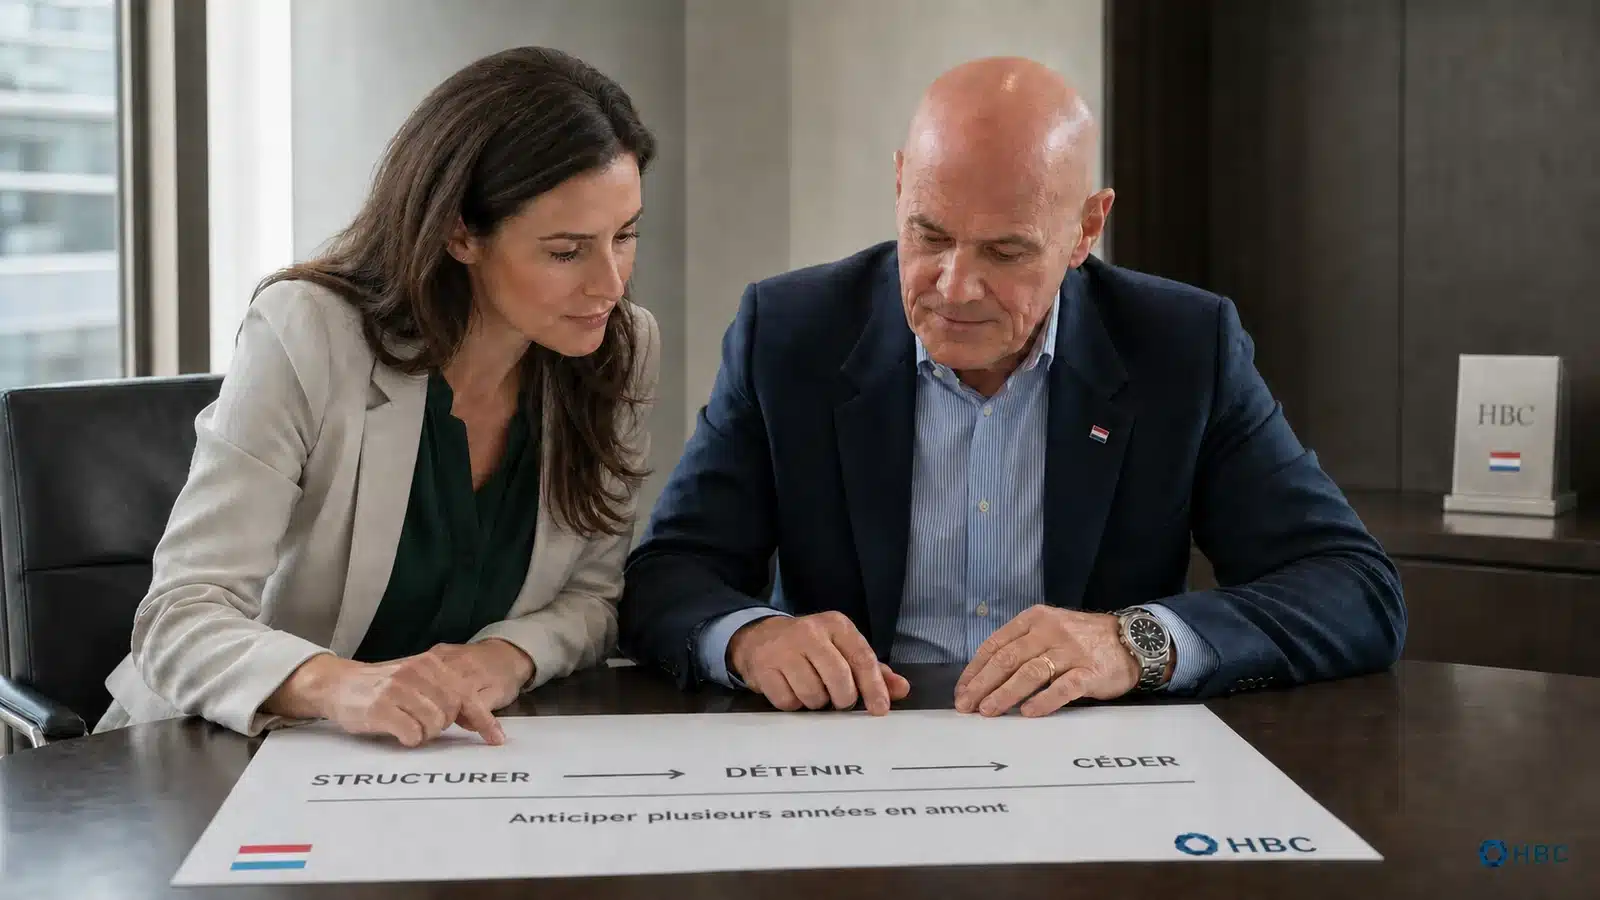
Un entrepreneur qui détient plusieurs sociétés opérationnelles en Europe s’oriente le plus souvent vers une SOPARFI sous forme de Sàrl : elle centralise les remontées de dividendes et prépare une cession future dans un cadre fiscal lisible. Une famille qui veut organiser la détention d’actifs financiers, sans immobilier ni activité commerciale, peut se tourner vers une SPF, à condition de respecter strictement son périmètre : le moindre actif non éligible suffit à faire perdre le régime. Un investisseur qui prépare une cession à moyen terme doit structurer sa holding bien en amont, souvent plusieurs années avant l’opération, pour que les conditions d’exonération des plus-values soient déjà remplies au moment du closing.
Ce qui suit relève de notre expérience directe avec des clients, pas d’une règle officielle. HBC Group structure des holdings au Luxembourg depuis plus de vingt ans, et notre équipe constitue aujourd’hui une société en moyenne tous les deux jours, holdings comprises.
La confusion la plus fréquente concerne le choix entre SOPARFI et SPF : des clients demandent une SPF pour loger des participations opérationnelles, sans réaliser que son objet se limite à la gestion d’actifs financiers purement passive. Un deuxième point revient souvent : des porteurs de projet sous-estiment le délai nécessaire pour qu’une structuration en vue d’une cession produise ses effets fiscaux, en pensant pouvoir la mettre en place quelques semaines avant le closing. Un troisième point concerne l’adresse du siège : une domiciliation qui ne prévoit qu’une boîte aux lettres, sans bureau réel, est exactement ce que la loi de 2018 vise à écarter.
Notre équipe gère le choix du véhicule, la rédaction des statuts, l’autorisation d’établissement lorsqu’elle est nécessaire, le siège social par l’intermédiaire de Moneylift S.A., et l’ouverture du compte bancaire professionnel avec les banques partenaires que nous connaissons. Si vous souhaitez créer une société au Luxembourg, notre équipe peut vous accompagner sur l’ensemble du dossier.
La SOPARFI est une société commerciale classique qui bénéficie du régime mère-fille et peut exercer une activité de détention pour des personnes physiques ou morales. La SPF est réservée à un cercle limité d’investisseurs éligibles (personnes physiques gérant leur patrimoine privé, entités patrimoniales agissant exclusivement dans leur intérêt, ou intermédiaires agissant pour leur compte), exclut toute activité commerciale et se limite à la gestion d’actifs financiers privés.
Oui, contrairement à la SPF qui ne peut ni détenir d’immobilier en direct ni, depuis le 1er juillet 2021, en détenir indirectement via certaines entités ou fonds.
Douze mois de détention ininterrompue, ou un engagement de détention de douze mois, en application de l’article 166 de la loi sur l’impôt sur le revenu. La participation doit atteindre au moins 10 %, ou un prix d’acquisition d’au moins 1,2 million d’euros pour les dividendes et bonis de liquidation, et d’au moins 6 millions d’euros pour les plus-values de cession, sous réserve des conditions tenant à la filiale et des règles anti-abus.
Oui. Depuis la loi du 21 décembre 2018 transposant la directive ATAD, une holding sans substance économique réelle s’expose à une remise en cause de ses avantages fiscaux, y compris une requalification par une administration étrangère.
Pas systématiquement. Une société de simple détention de participations n’exerce pas une activité commerciale au sens de la loi modifiée du 2 septembre 2011, mais le point mérite d’être vérifié au cas par cas selon l’activité réelle prévue.