
Publié le par Jean-Pierre Berckmans

Article à jour au 3 novembre 2026.
Résumé : Un salarié résident de France qui travaille pour un employeur luxembourgeois reste imposé au Luxembourg tant qu’il ne travaille pas plus de 34 jours par an hors du Luxembourg, sous réserve des conventions conclues avec les pays tiers. La circulaire de l’Administration des contributions directes (ACD) du 24 juin 2026 fixe la manière de compter ces jours. Les demi-journées et les formations comptent aussi ainsi que les jours passés dans un pays tiers. Au-delà du seuil la tolérance est perdue pour l’année et l’imposition se répartit selon les jours réellement travaillés dans chaque État. La preuve incombe au salarié et l’employeur peut l’aider à la rassembler avant la clôture de la paie.
Le 35e jour travaillé hors du Luxembourg ne figure sur aucune fiche de paie. Il se découvre dans un tableau de présence, et mieux vaut l’avoir documenté avant la clôture de l’année.
Cet article s’adresse à l’employeur luxembourgeois et explique ce que dit le texte officiel et ce que l’employeur peut préparer avant la clôture de 2026. Il suit l’article sur le crédit d’impôt conjoncture publié le 4 novembre. Pour aller droit au but : le décompte des jours, la preuve et les actions de l’employeur avant la clôture.
La convention fiscale franco-luxembourgeoise du 20 mars 2018 rend en principe un salaire imposable dans l’État de résidence du salarié sauf quand l’emploi est exercé dans l’autre État, qui l’impose alors. Un avenant du 7 novembre 2022 applicable depuis le 1er janvier 2023 prévoit une tolérance. Un résident de France qui travaille pour un employeur luxembourgeois est considéré comme travaillant au Luxembourg toute l’année tant que ses jours de travail en France ou dans un État tiers n’excèdent pas 34 jours au total, sous réserve de toute convention conclue par la France ou le Luxembourg avec cet État tiers.
La circulaire L.G. Conv. D.I. n° 61 du 24 juin 2026 remplace celle du 21 octobre 2020 et reprend les modalités d’application convenues avec la France par l’accord amiable du 16 juillet 2020. Elle vise les frontaliers résidents de France. Les autres conventions ne sont pas traitées ici.
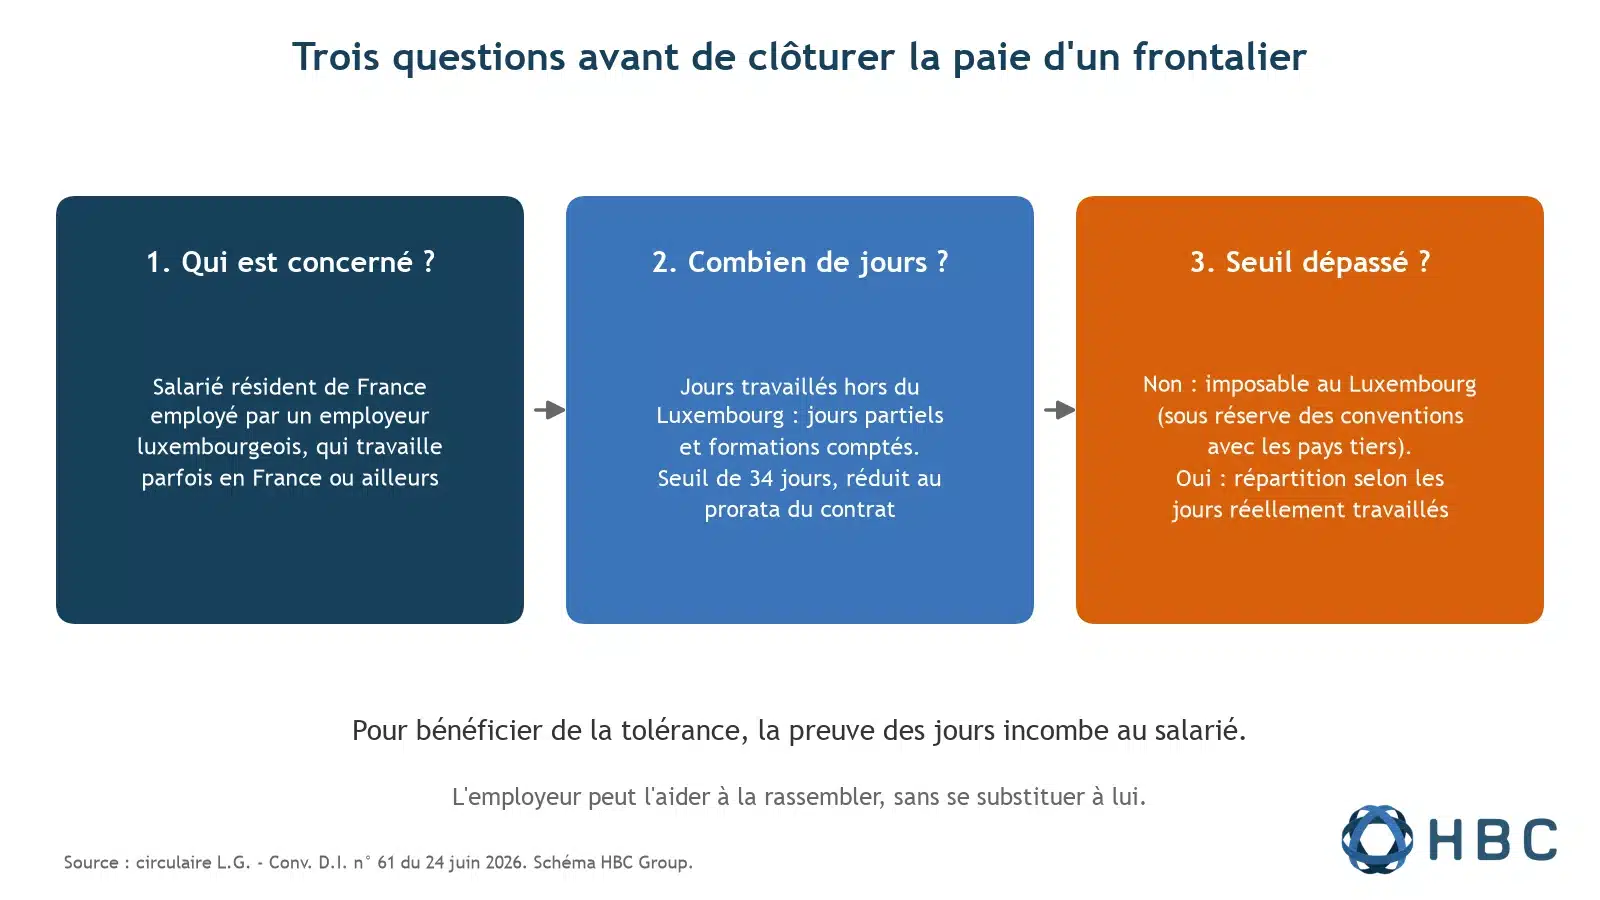
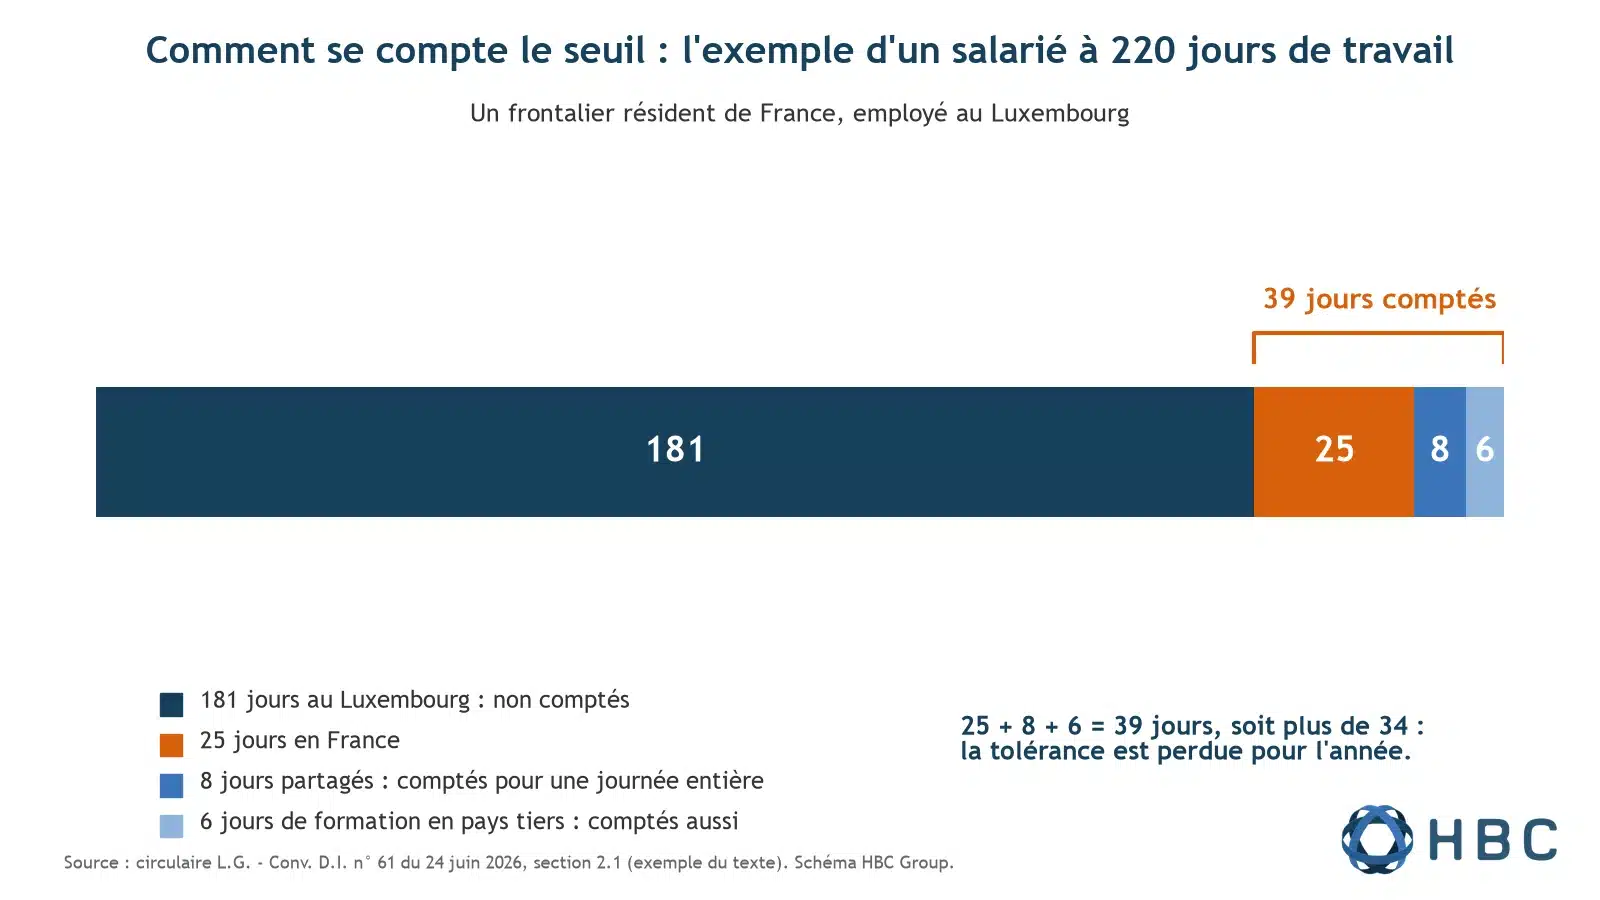
Le critère est la présence physique du salarié. Toute journée ou fraction de journée passée en France ou dans un État tiers pour y exercer son emploi compte pour une journée entière. Une formation professionnelle suivie hors du Luxembourg compte aussi. Le tableau ci-dessous reprend ce que la circulaire inclut et ce qu’elle exclut.
| Ce qui compte pour le seuil | Ce qui ne compte pas |
|---|---|
| Un jour de travail à domicile en France | Un jour de congé |
| Une demi-journée en France et une demi-journée au Luxembourg comptent pour une journée entière | Un jour de repos hebdomadaire ou un jour férié, quand le salarié n’est pas obligé de travailler |
| Une formation suivie en France ou dans un pays tiers | Une incapacité de travail pour cause de maladie |
| Une mission dans un pays tiers, sous réserve des conventions conclues avec ce pays | Un cas de force majeure indépendant de la volonté de l’employeur et du salarié |
La liste des exclusions est donnée à titre d’exemple par l’accord amiable. Un jour passé hors du Luxembourg pour une raison autre que le travail ne s’ajoute pas au compteur.
Le seuil de 34 jours baisse en proportion du temps de travail et de la durée du contrat. C’est un maximum à ne pas dépasser sur l’année civile, y compris si le salarié a eu plusieurs contrats successifs. Voici les trois exemples de la circulaire.
| Situation | Calcul | Seuil |
|---|---|---|
| Temps partiel à 75 % | 34 × 75 % | 25 jours |
| Contrat débutant le 1er juillet | 34 × 6/12 | 17 jours |
| Temps partiel à 75 % et contrat débutant le 1er octobre | 34 × 75 % × 3/12 | 6 jours |
Les résultats sont arrondis à l’entier inférieur (25,5 devient 25 et 6,4 devient 6). Un salarié arrivé récemment dispose donc de beaucoup moins de marge que la règle générale ne le laisse croire. C’est la première vérification à faire avant la clôture (voir ce que l’employeur peut préparer).
La tolérance est perdue pour l’année. Les règles générales de la convention s’appliquent de nouveau. La France peut imposer la rémunération des jours effectivement travaillés sur son territoire ainsi que celle des jours travaillés dans un État tiers sous réserve des conventions conclues par la France ou le Luxembourg avec cet État. Le Luxembourg conserve l’imposition des jours travaillés sur son sol. Le salaire n’est donc pas basculé en bloc en France. Il est réparti selon les jours réellement travaillés dans chaque État.
| Jours au Luxembourg | Jours hors du Luxembourg | Imposition selon la circulaire |
|---|---|---|
| 200 | 20 en France | 100 % Luxembourg |
| 200 | 10 en France et 10 en pays tiers | 100 % Luxembourg, sous réserve d’une convention avec le pays tiers |
| 180 | 40 en France | 180 jours Luxembourg et 40 jours France |
| 180 | 20 en France et 20 en pays tiers | 180 jours Luxembourg et 40 jours France, sous réserve d’une convention avec le pays tiers |
Trois précisions de la circulaire méritent d’être connues d’un service paie. Une demi-journée passée en France compte pour une journée entière dans le décompte du seuil mais pour une demi-journée seulement dans la répartition de l’impôt. Les heures supplémentaires prestées en France sont imposables en France une fois le seuil dépassé et restent imposables au Luxembourg sous le seuil. Les indemnités de maladie et de maternité versées en application de la sécurité sociale restent imposables uniquement dans l’État qui les verse. Les pièces à réunir sont détaillées dans la section La preuve revient au salarié.
La circulaire est claire. Le contribuable qui veut bénéficier de la tolérance doit apporter les éléments qui attestent sa présence physique au Luxembourg. C’est donc au salarié de démontrer ses jours. Elle cite comme exemples de pièces :
L’employeur peut établir l’attestation de fonctions et de lieu de travail, tenir le pointage et conserver les ordres de mission. Il ne se substitue pas au salarié dans la démonstration de ses jours.
| Qui | Quoi | Quand |
|---|---|---|
| Employeur | Demander à chaque frontalier résident de France son décompte des jours hors du Luxembourg depuis le 1er janvier | Avant la clôture de la paie de décembre |
| Employeur | Recalculer le seuil de chaque salarié à temps partiel ou arrivé en cours d’année | Avant la clôture de la paie de décembre |
| Employeur | Préparer l’attestation de fonctions et de lieu de travail pour les salariés qui en font la demande | À la demande du salarié |
| Salarié | Rassembler ses preuves et déclarer sa situation aux administrations fiscales concernées | Tout au long de l’année |
Un tableau de présence tenu au fil de l’année vaut mieux qu’une reconstitution en janvier. Les salariés qui ont dépassé le seuil sont à signaler à leur conseil fiscal sans attendre. Les points que l’administration n’a pas encore confirmés sont réunis dans la section Ce que la circulaire ne dit pas.
La correction de la retenue luxembourgeoise. La circulaire ne décrit pas comment corriger la retenue d’impôt luxembourgeoise lorsque le seuil est dépassé. Tant que l’administration ne l’a pas confirmé par écrit nous ne présentons aucune procédure.
Le prélèvement à la source côté français. Une page de l’administration fiscale française, publiée en janvier 2023, vise le salarié résident de France non affilié à la sécurité sociale française qui travaille ponctuellement en France, notamment en télétravail, pour un employeur établi dans l’Union européenne ou l’Espace économique européen. Elle conditionne le dispositif à une convention d’assistance au recouvrement. Depuis le 1er janvier 2023 l’employeur ne reverse plus de retenue pour ce salarié. Le salaire imposable en France est soumis aux acomptes contemporains du salarié. L’employeur déclare chaque année la rémunération imposable en France et invite le salarié à créer un acompte. La page renvoie à la fiche net-entreprises 2610 et à la déclaration PASRAU (code 128) et mentionne les modalités d’immatriculation des employeurs étrangers sans parler de SIRET. Elle ne dit rien du salarié affilié en France : nous ne détaillons pas les obligations de l’employeur dans ce cas. Les formalités d’immatriculation de l’employeur luxembourgeois restent à confirmer auprès de l’administration française.
La sécurité sociale. Le seuil des 34 jours est un seuil fiscal. La sécurité sociale du salarié obéit à ses propres règles de télétravail, que cet article ne traite pas.
Le seuil de 34 jours s’applique-t-il à tous les frontaliers ? Il concerne les résidents de France employés par un employeur luxembourgeois. Les autres conventions ne sont pas traitées ici.
Un jour de congé passé en France compte-t-il ? Non. Les jours de congé et de maladie sont exclus du décompte, ainsi que les jours de repos et les jours fériés quand le salarié n’est pas obligé de travailler, selon l’accord amiable cité par la circulaire.
Une mission dans un pays tiers compte-t-elle ? Oui pour le seuil, sous réserve des conventions conclues par la France ou le Luxembourg avec ce pays. L’imposition de ces jours peut aussi en dépendre.
Qui doit prouver les jours ? Le salarié qui veut bénéficier de la tolérance. L’employeur peut l’aider, par exemple avec une attestation de fonctions et de lieu de travail.
Où trouver les textes ? Dans la circulaire L.G. Conv. D.I. n° 61 de l’ACD et sur la page de l’administration fiscale française sur les employeurs établis hors de France.