
Publié le par Jean-Pierre Berckmans

Article à jour au 25 octobre 2026.
Résumé : L’assurance-vie luxembourgeoise doit sa réputation à un dispositif de protection appelé le triangle de sécurité : les actifs qui couvrent les contrats sont déposés auprès d’une banque dépositaire, sur des comptes séparés des autres avoirs de l’assureur, sous le contrôle du Commissariat aux Assurances, et forment un patrimoine distinct sur lequel les créanciers d’assurance disposent d’un privilège qui prime tous les autres privilèges (article 118 de la loi du 7 décembre 2015 sur le secteur des assurances). Ce dispositif donne un rang de priorité en cas de défaillance de l’assureur ; il ne garantit ni un montant ni contre les pertes de marché. Quant au traitement successoral, il ne dépend pas du pays de l’assureur mais de la résidence fiscale de l’assuré et des bénéficiaires : un résident français reste soumis aux articles 990 I et 757 B du Code général des impôts, un résident belge aux droits de succession de sa Région.
Une holding organise la détention d’une société et la remontée de ses revenus. Elle ne dit rien de ce que deviendra ce patrimoine le jour où son propriétaire disparaît, et c’est souvent à ce moment de la réflexion qu’un dirigeant entend parler, pour la première fois, de l’assurance-vie luxembourgeoise. On la lui présente volontiers comme un coffre-fort : le mot est flatteur, mais il mélange deux choses qu’il vaut mieux séparer, la sécurité des avoirs et la fiscalité de la transmission.
HBC Group structure des sociétés et des holdings luxembourgeoises pour des entrepreneurs français et belges, y compris sans y résider, et ne vend pas d’assurance-vie. Cet article explique, textes à l’appui, ce que le cadre luxembourgeois garantit réellement, ce qu’il ne garantit pas, et pourquoi la même enveloppe produit des effets successoraux différents selon que vous habitez Lille, Liège ou Luxembourg.
Le principe tient en une règle posée par l’article 117 de la loi du 7 décembre 2015 sur le secteur des assurances : les actifs mobiliers qui représentent les engagements d’un assureur envers ses clients (les « provisions techniques ») doivent être déposés auprès d’un établissement de crédit, aux conditions fixées par le Commissariat aux Assurances (CAA). Trois acteurs interviennent donc, liés par une convention de dépôt conclue entre l’assureur et la banque, que le CAA doit approuver et dont il a publié le modèle.
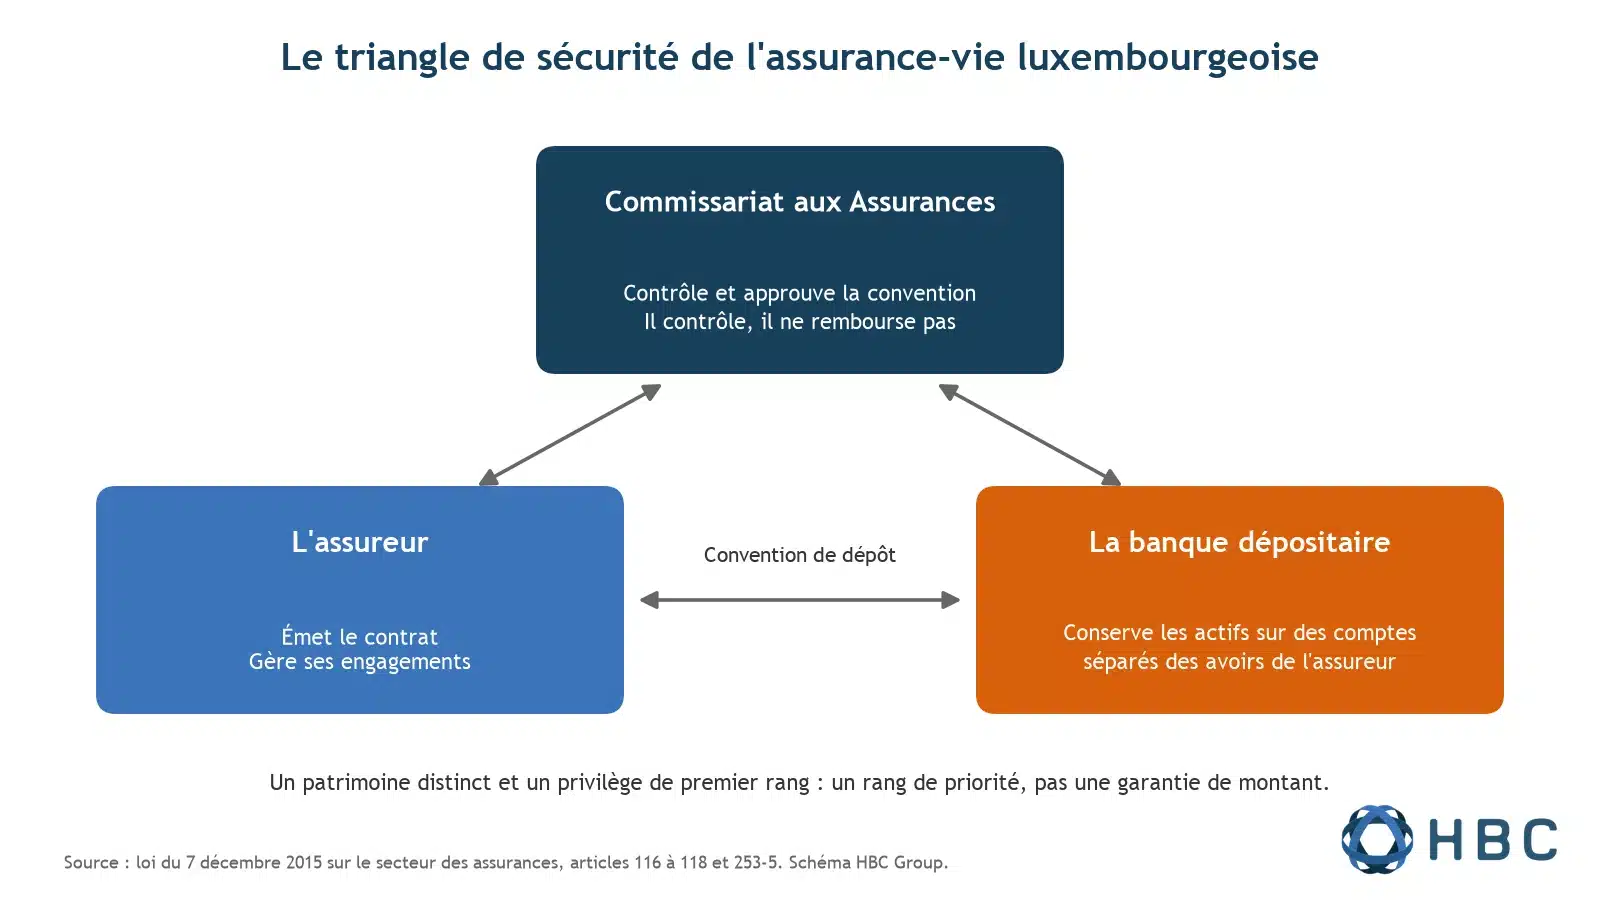
Le modèle de convention publié par le CAA avec sa lettre circulaire 16/9 précise les obligations de la banque : les comptes sont nettement séparés des autres avoirs de l’assureur, ils ne peuvent faire l’objet d’aucune compensation, et la banque doit exécuter sans délai toute instruction de blocage du CAA. L’article 116 de la loi permet précisément au CAA, lorsqu’un assureur ne respecte plus ses exigences de provisions ou de capital, d’exiger le blocage de ces valeurs et de soumettre tout retrait à son autorisation préalable.
La séparation des comptes serait fragile sans un rang de priorité reconnu par la loi. L’article 118 de la loi du 7 décembre 2015 fait de l’ensemble des actifs représentatifs un « patrimoine distinct » affecté par privilège au paiement des créances d’assurance, et précise que ce privilège « prime tous les autres privilèges » dès que les actifs sont inscrits à l’inventaire permanent que l’assureur tient et dont il communique la situation au CAA chaque trimestre.
En cas de liquidation de l’assureur, l’article 253-5 organise le rang des créances d’assurance-vie. Pour un contrat en unités de compte, les titulaires d’unités d’un actif donné bénéficient d’un privilège de premier rang sur le produit de la réalisation de cet actif, et les liquidateurs peuvent, si le contrat le prévoit ou avec l’accord du souscripteur, lui transférer directement les unités au lieu de les vendre. Pour un fonds en euros, en revanche, le privilège porte sur l’ensemble des actifs affectés à ces contrats, que le souscripteur partage au prorata avec tous les autres assurés. Dans les deux cas, si les actifs ne suffisent pas, la loi prévoit une réduction proportionnelle.
Ce dispositif protège contre un risque précis, la défaillance de l’assureur. Il ne protège pas contre les autres, et c’est là que les présentations commerciales deviennent parfois trop généreuses.
La lettre circulaire 26/1 du Commissariat aux Assurances est souvent citée à propos du triangle de sécurité. Son objet est plus précis : elle fixe les règles d’investissement des produits d’assurance-vie liés à des fonds d’investissement. Elle ne traite ni de la fiscalité ni de la succession.
Elle classe les souscripteurs en cinq catégories selon le montant investi et la fortune en valeurs mobilières déclarée, ce qui détermine les supports accessibles. La catégorie N s’applique par défaut. La catégorie A suppose au moins 125 000 € investis et 250 000 € de fortune mobilière, la catégorie B 250 000 € et 500 000 €, la catégorie C 250 000 € et 1 250 000 €, la catégorie D 1 000 000 € et 2 500 000 €. Plus la catégorie est élevée, plus les limites d’investissement se desserrent, jusqu’aux fonds dédiés gérés pour un seul contrat.
La circulaire s’applique aux contrats émis à partir du 1er février 2026. Les contrats et fonds dédiés antérieurs restent régis par les règles prévues à leur annexe au titre des circulaires précédentes (95/3, 01/8, 08/1 ou 15/3), sauf avenant.
C’est le point que les argumentaires simplifient le plus. Le fait que l’assureur soit luxembourgeois ne soustrait pas le contrat aux règles fiscales du pays où résident l’assuré et ses bénéficiaires. Les lignes qui suivent donnent les principes, sans remplacer l’analyse d’un conseiller fiscal de votre pays.
Pour les contrats souscrits depuis le 20 novembre 1991, le Code général des impôts distingue selon l’âge de l’assuré au moment du versement des primes.
| Primes versées | Régime au décès | Texte |
|---|---|---|
| Avant les 70 ans de l’assuré | Abattement de 152 500 € par bénéficiaire, puis prélèvement de 20 % jusqu’à 700 000 € de part taxable après abattement (soit jusqu’à 852 500 € reçus), et de 31,25 % au-delà | Art. 990 I CGI |
| Après les 70 ans de l’assuré | Droits de succession selon le lien de parenté sur la fraction des primes qui dépasse 30 500 €, seuil apprécié globalement pour tous les contrats sur la même tête | Art. 757 B CGI |
Le conjoint survivant et le partenaire de PACS sont exonérés. L’application de l’article 990 I dépend de la résidence : le prélèvement est dû si l’assuré avait son domicile fiscal en France au décès, ou si le bénéficiaire y est domicilié au décès et l’a été pendant au moins six des dix années précédentes. Les primes versées avant le 13 octobre 1998 suivent un régime particulier : aucune taxation sur un contrat souscrit avant le 20 novembre 1991 (sauf modification de son économie après cette date), ni sur les primes versées avant les 70 ans de l’assuré sur un contrat souscrit depuis. Sur un contrat souscrit avant le 20 novembre 1991, une prime versée après les 70 ans de l’assuré et après le 13 octobre 1998 relève de l’article 990 I et non de l’article 757 B. Un résident français doit en outre déclarer les contrats souscrits hors de France avec sa déclaration de revenus (article 1649 AA du CGI), sous peine d’une amende de 1 500 € par contrat non déclaré et par année concernée, selon l’article 1766 du CGI.
Les droits de succession relèvent des Régions, et leurs règles diffèrent. En Wallonie et à Bruxelles, l’article 8 du Code des droits de succession assimile à un legs, sous conditions, les sommes perçues par un bénéficiaire en exécution d’un contrat d’assurance à la suite d’un décès ; la Région flamande applique un mécanisme comparable dans son code fiscal. Le contrat souscrit au Luxembourg entre en principe dans ce champ comme un contrat belge.
Deux obligations s’y ajoutent du vivant du souscripteur. L’existence d’un contrat d’assurance-vie individuelle souscrit auprès d’un assureur établi à l’étranger doit être mentionnée dans la déclaration à l’impôt des personnes physiques (cadre XIII). Les primes peuvent être soumises à la taxe annuelle sur les opérations d’assurance, que le preneur doit parfois déclarer lui-même, dans les trois mois de l’échéance, lorsque l’assureur étranger ne s’en charge pas. Cette taxe est en principe de 2 % de chaque prime pour un preneur personne physique résident en Belgique. Depuis le 1er janvier 2026, une taxe belge sur les plus-values des actifs financiers peut en outre viser le rachat d’un contrat de ce type, selon des modalités que nous n’avons pas pu confirmer. Les exonérations et les réformes en cours varient trop pour être résumées ici sans risque d’erreur : un conseil belge reste indispensable.
Un entrepreneur qui s’installe au Grand-Duché (voir notre article sur s’installer au Luxembourg en famille et celui sur les démarches d’immigration) change de régime successoral pour la part de sa situation qui relève du droit luxembourgeois. Le contrat souscrit avant le départ ne suit pas automatiquement : il faut vérifier, au moment du déménagement, comment le traitent le pays quitté, le Luxembourg et la convention fiscale éventuellement applicable. Un contrat adapté à la fiscalité française peut perdre une partie de son intérêt après une installation, et inversement. Notez aussi que, même après votre installation, le prélèvement français de l’article 990 I reste dû si le bénéficiaire réside en France depuis au moins six des dix dernières années.
Une SOPARFI détient des participations, perçoit des dividendes et organise leur réinvestissement. Une assurance-vie organise la transmission d’un patrimoine financier à des bénéficiaires désignés. Les deux se complètent sans se substituer l’une à l’autre, et leur articulation (qui souscrit, avec quels fonds, au profit de qui) relève d’un travail de structuration où le fiscaliste et le notaire de votre pays de résidence ont leur mot à dire. Nous détaillons le fonctionnement de la holding elle-même dans notre article Créer une holding au Luxembourg : avantages fiscaux et structure optimale.
Pour un résident français, deux sujets voisins méritent un regard : la taxe de 20 % sur les holdings patrimoniales, qui vise aussi les holdings établies hors de France, et la substance d’une holding dirigée depuis la France. Pour un projet d’installation, le coût de la vie au Luxembourg entre aussi dans le calcul.
Un montage bien conçu sur le papier peut devenir inadapté après un changement de résidence, un mariage ou une cession : chacun de ces moments est une bonne occasion de le faire revoir par vos conseillers, plutôt que d’attendre l’ouverture d’une succession.
Les actifs qui couvrent votre contrat sont déposés chez une banque dépositaire, sur des comptes séparés des autres avoirs de l’assureur, et forment un patrimoine distinct sur lequel les créanciers d’assurance bénéficient d’un privilège qui prime tous les autres (articles 118 et 253-5 de la loi du 7 décembre 2015). C’est un rang de priorité, pas une garantie : il porte sur les actifs existants, ne compense pas une baisse des marchés, et le Luxembourg n’a pas de fonds de garantie des assurés comparable au fonds français.
Non. Si l’assuré ou le bénéficiaire remplit les conditions de résidence en France, les articles 990 I et 757 B du CGI s’appliquent comme pour un contrat français. L’abattement de 152 500 € par bénéficiaire est une règle française, liée à la résidence et non au pays de l’assureur.
C’est le texte qui fixe, depuis le 1er février 2026, les règles d’investissement des contrats d’assurance-vie liés à des fonds, avec cinq catégories de souscripteurs selon le montant investi et la fortune mobilière. Elle ne traite pas de fiscalité.
Oui dans les deux cas. En France, l’article 1649 AA du CGI impose de déclarer les contrats souscrits hors de France avec la déclaration de revenus, avec une amende de 1 500 € par contrat oublié. En Belgique, la déclaration à l’impôt des personnes physiques comporte une rubrique pour les assurances-vie individuelles souscrites à l’étranger.
Non. HBC Group ne commercialise pas d’assurance-vie et ne perçoit aucune commission ni rémunération sur les mises en relation. Sur demande, nous pouvons vous orienter vers des spécialistes de l’assurance-vie luxembourgeoise.
La transmission d’un patrimoine d’entrepreneur se prépare en même temps que sa structure, pas après. Si vous envisagez une holding luxembourgeoise, notre équipe prend en charge l’assistance à la constitution de votre société au Luxembourg, et peut, si votre situation le justifie, vous orienter vers des spécialistes de l’assurance-vie et vers les conseillers fiscaux de votre pays de résidence.
Textes consultés le 29 septembre 2026 : loi du 7 décembre 2015 sur le secteur des assurances, articles 116, 117, 118, 123 et 253-5, et absence de fonds de garantie des assurés-vie (texte coordonné au 3 avril 2026 publié par le CAA) ; règlement du CAA n° 15/03, articles 55 et 56 ; lettres circulaires du CAA 16/9 (dépôt des actifs représentatifs, et son modèle de convention de dépôt), 26/1 (règles d’investissement, 1er février 2026) et 26/2 (modification de la 16/9, 1er février 2026) ; Code général des impôts, articles 990 I (version en vigueur depuis le 11 mars 2023), 757 B, 1649 AA et 1766, impots.gouv.fr et BOFiP (BOI-TCAS-AUT-60, BOI-CF-INF-20-10-50) ; Code des droits de succession (Région wallonne) ; ACPR, fonds de garantie compétents en cas de défaillance d’entreprises d’assurance (FGAP, 70 000 €) ; SPF Finances, taxe annuelle sur les opérations d’assurance et brochure de la déclaration à l’impôt des personnes physiques. Cet article est une information générale : il ne constitue ni un conseil fiscal individualisé ni une recommandation de produit.