
Publié le par Jean-Pierre Berckmans
Article à jour au 9 octobre 2026, barèmes de l’année d’imposition 2026.
Résumé : Au Luxembourg, deux sociétés qui font le même bénéfice ne paient pas le même impôt si elles n’ont pas leur siège dans la même commune. L’impôt sur le revenu des collectivités est identique partout, mais l’impôt commercial communal varie de 6,75 % à 10,5 % selon la commune. Pour 100 000 euros de bénéfice, l’écart atteint 3 094 euros par an entre Luxembourg-Ville et Differdange. Notre simulateur gratuit fait le calcul pour les 100 communes du pays.
Mamer est à une dizaine de kilomètres du centre de Luxembourg-Ville, et pourtant une société qui y installe son siège paie un impôt communal supérieur de plus de moitié à celui de sa voisine de la capitale. Ce n’est pas une curiosité locale. En 2026, les communes luxembourgeoises appliquent quinze taux différents, et peu de créateurs d’entreprise en tiennent compte au moment de choisir leur adresse.
Chez HBC Group, nous accompagnons depuis plus de 20 ans des entrepreneurs dans la création de leur société au Luxembourg, et plus de 700 sociétés ont été constituées sur ce parcours. La question de la commune arrive presque toujours trop tard, une fois les statuts signés. C’est pour cela que nous avons construit un simulateur d’impôt des sociétés qui intègre les taux 2026 des 100 communes, publiés au Journal officiel.
Ouvrir le simulateur d’impôt des sociétés
Une société de capitaux luxembourgeoise (Sàrl, Sàrl-S ou SA) supporte quatre prélèvements sur son bénéfice et sa fortune, et le simulateur les additionne :
Vous choisissez la commune du siège et indiquez le bénéfice imposable, et le simulateur affiche aussitôt l’impôt total, le taux effectif, et ce que coûtera l’euro de bénéfice suivant.
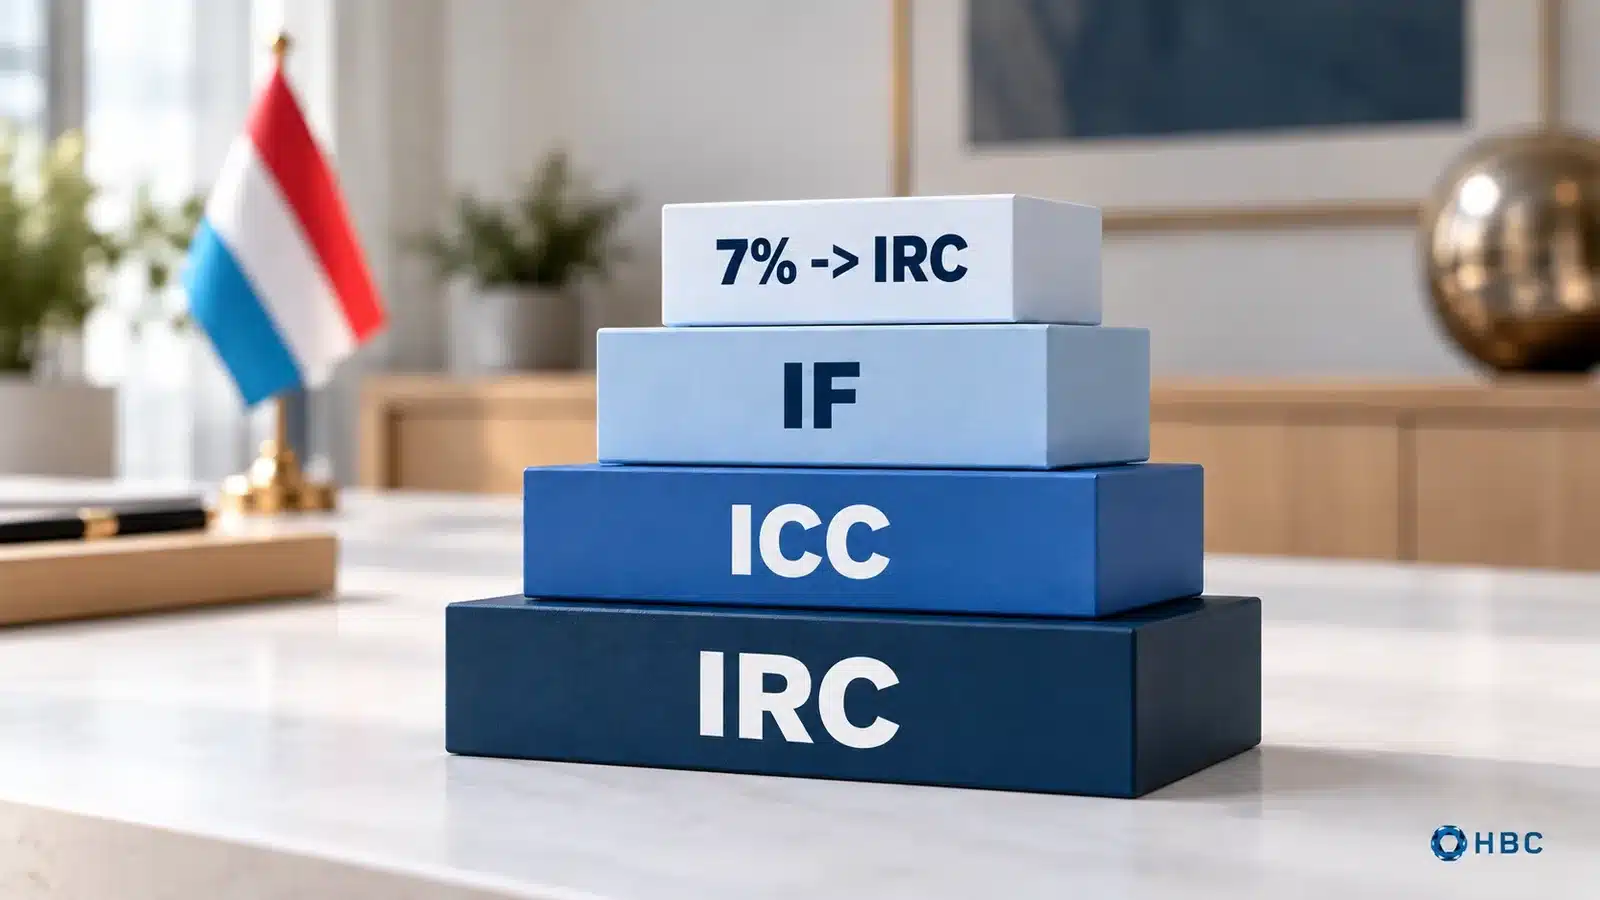
Des quatre prélèvements, seul l’impôt commercial communal dépend de l’adresse. La loi fixe une base identique dans tout le pays : le bénéfice d’exploitation, arrondi aux 50 euros inférieurs et diminué d’un abattement de 17 500 euros, est retenu à 3 %. Chaque commune multiplie ensuite cette base par son propre taux. En 2026, ce multiplicateur va de 225 % à 350 %, soit un taux communal de 6,75 % à 10,5 % du bénéfice, avant abattement.
| Multiplicateur 2026 | Taux communal | Nombre de communes | Exemples |
|---|---|---|---|
| 225 % | 6,75 % | 8 | Luxembourg, Hesperange, Contern, Leudelange, Niederanven |
| 250 % | 7,5 % | 9 | Strassen, Junglinster, Clervaux |
| 275 % | 8,25 % | 5 | Esch-sur-Alzette, Wiltz |
| 300 % | 9 % | 44 | Bertrange, Echternach, Bissen |
| 350 % | 10,5 % | 15 | Differdange, Dudelange, Pétange, Mamer, Diekirch |
Le tableau reprend les cinq taux les plus fréquents ; les 19 autres communes se répartissent entre 240 % et 330 %, et le simulateur les contient toutes. Près d’une commune sur deux applique 300 %, ce qui en fait le taux de référence du pays. Luxembourg-Ville, contrairement à ce que beaucoup supposent, se situe au plus bas de l’échelle.
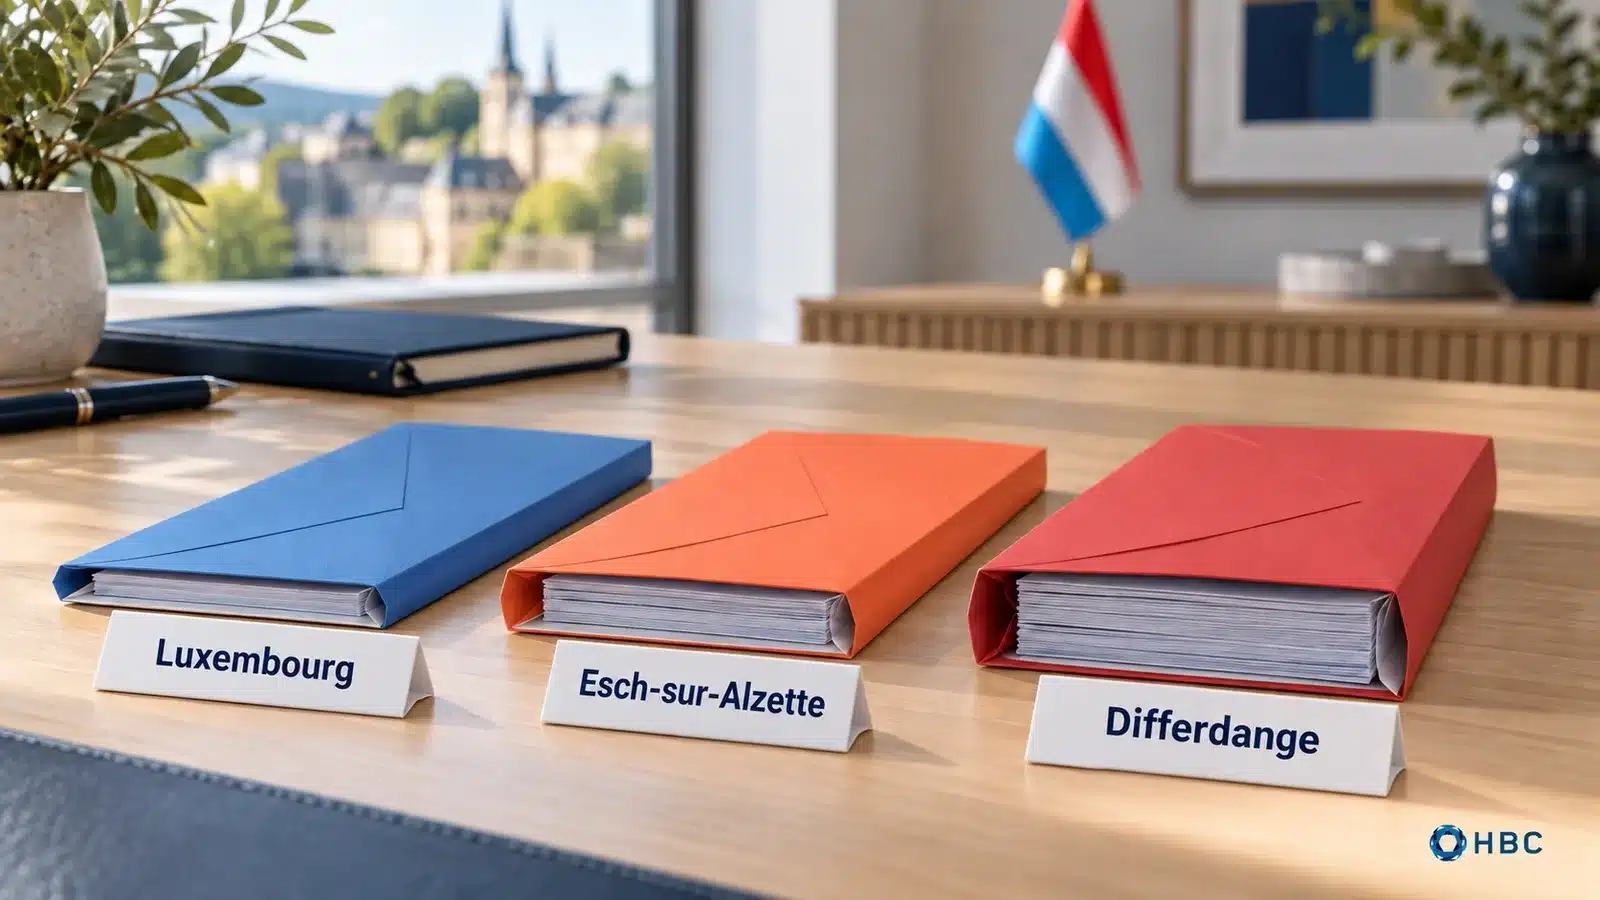
Prenons une Sàrl qui dégage 100 000 euros de bénéfice imposable, et plaçons-la successivement à Luxembourg-Ville, à Esch-sur-Alzette et à Differdange. L’IRC et la contribution au fonds pour l’emploi ne bougent pas, 14 980 euros dans les trois cas ; seul l’impôt communal change.
| Bénéfice de 100 000 € | Luxembourg (225 %) | Esch-sur-Alzette (275 %) | Differdange (350 %) |
|---|---|---|---|
| IRC et fonds pour l’emploi | 14 980,00 € | 14 980,00 € | 14 980,00 € |
| Impôt commercial communal | 5 568,75 € | 6 806,25 € | 8 662,50 € |
| Total sur le bénéfice | 20 548,75 € | 21 786,25 € | 23 642,50 € |
| Taux effectif | 20,55 % | 21,79 % | 23,64 % |
Entre Luxembourg-Ville et Differdange, la même société paie 3 094 euros de plus chaque année. L’écart grandit avec le bénéfice. À 500 000 euros, il atteint 18 094 euros par an (118 169 euros d’impôt à Luxembourg-Ville contre 136 263 euros à Differdange), soit plus de 180 000 euros sur dix ans, à bénéfice et taux inchangés. Ces montants n’incluent pas l’impôt sur la fortune, qui ne dépend pas de la commune.
On pourrait croire que les communes d’une même agglomération s’alignent, alors que c’est l’inverse : en partant du centre de Luxembourg-Ville vers l’ouest, on passe en quelques kilomètres de 225 % dans la capitale à 250 % à Strassen, 300 % à Bertrange et 350 % à Mamer, le taux le plus élevé du pays. Au sud-est, Hesperange applique le même taux que la capitale. Pour une société dont le bénéfice atteint 250 000 euros, passer de Luxembourg-Ville à Mamer coûte 8 719 euros d’impôt communal en plus chaque année.
Le sud (Differdange, Dudelange, Pétange, Bettembourg) concentre une bonne partie des communes à 350 %. Dans notre pratique, les loyers de bureaux y sont souvent plus bas qu’au centre, et le calcul mérite donc d’être fait dans les deux sens, puisqu’un loyer économisé peut être repris, et au-delà, par l’impôt communal.
Choisir une commune pour son taux n’a de sens que si la société y a réellement son activité et sa direction. Notez tout de même trois limites avant de déplacer un projet pour quelques points de taux :
Le simulateur donne un ordre de grandeur fiable pour préparer un budget ou comparer des communes. Il ne tient pas compte des pertes reportées, des bonifications d’impôt pour investissement, de la réduction d’impôt sur la fortune par réserve, ni de l’intégration fiscale d’un groupe. Il retient aussi le même bénéfice pour l’IRC et pour l’impôt communal, alors que la base communale comporte quelques corrections propres, par exemple pour les dividendes de participations d’au moins 10 %. Pour un chiffrage sur votre situation, le bilan et votre comptable restent la référence.
Ce qui suit vient de notre pratique, pas d’une règle officielle. La plupart des porteurs de projet choisissent leur adresse pour des raisons pratiques (proximité de la frontière, d’un client, d’un domicile) et découvrent l’impôt communal avec le premier avis d’imposition. Pour une jeune société, l’écart reste modeste les premières années ; il devient sensible quand le bénéfice dépasse 200 000 euros, et c’est souvent à ce moment que la question d’un déménagement du siège se pose, avec des frais qui passent souvent par une modification des statuts.
Je conseille donc de faire la simulation avant la constitution, pour deux ou trois communes possibles, plutôt qu’après. Notre équipe peut vous accompagner dans la constitution et regarder avec vous l’adresse la plus adaptée à votre activité ; pour en parler, écrivez-nous via le formulaire de contact.
En 2026, huit communes appliquent le multiplicateur le plus bas, 225 %, soit un impôt communal de 6,75 % : Luxembourg, Contern, Hesperange, Leudelange, Niederanven, Sandweiler, Schuttrange et Weiswampach. Le tableau des taux donne la répartition complète.
Au-delà de 200 000 euros de bénéfice, le taux nominal combiné atteint 23,87 % (16 % d’IRC majorés de 7 %, plus 6,75 % d’impôt communal). Sous 175 000 euros, il est de 21,73 %, et le taux effectif est encore plus bas grâce à l’abattement communal de 17 500 euros, comme le montre l’exemple à 100 000 euros.
Non. Pour une société de capitaux, l’impôt commercial communal, l’IRC et l’impôt sur la fortune ne sont pas déductibles (article 168 de la loi concernant l’impôt sur le revenu). L’IRC et l’impôt communal se calculent donc séparément sur le bénéfice et s’additionnent. Notre article sur l’impôt sur les sociétés au Luxembourg détaille chacun d’eux.
Non. Une Sàrl-S paie exactement les mêmes impôts qu’une Sàrl ou une SA ; seules ses conditions de constitution changent, comme l’explique notre article sur la Sàrl simplifiée.
Faits arrêtés au 9 octobre 2026. Sources : loi concernant l’impôt sur le revenu, articles 168 et 174 (texte coordonné au 1er janvier 2026) ; loi modifiée du 30 juin 1976 portant création d’un fonds pour l’emploi, article 7 ; loi modifiée du 1er décembre 1936 concernant l’impôt commercial, paragraphe 11 ; Mémorial A n° 553 du 11 décembre 2025 (taux communaux 2026) ; Administration des contributions directes, pages « Calcul de l’impôt commercial communal » et « Charge fiscale ». Les calculs supposent un bénéfice d’exploitation égal au bénéfice imposable. Cet article informe, il ne remplace pas l’examen de votre situation.