
Publié le par Jean-Pierre Berckmans
Article mis à jour le 26 septembre 2026, à la suite des réponses de notre fiscaliste sur la fiscalité des sociétés et des holdings.
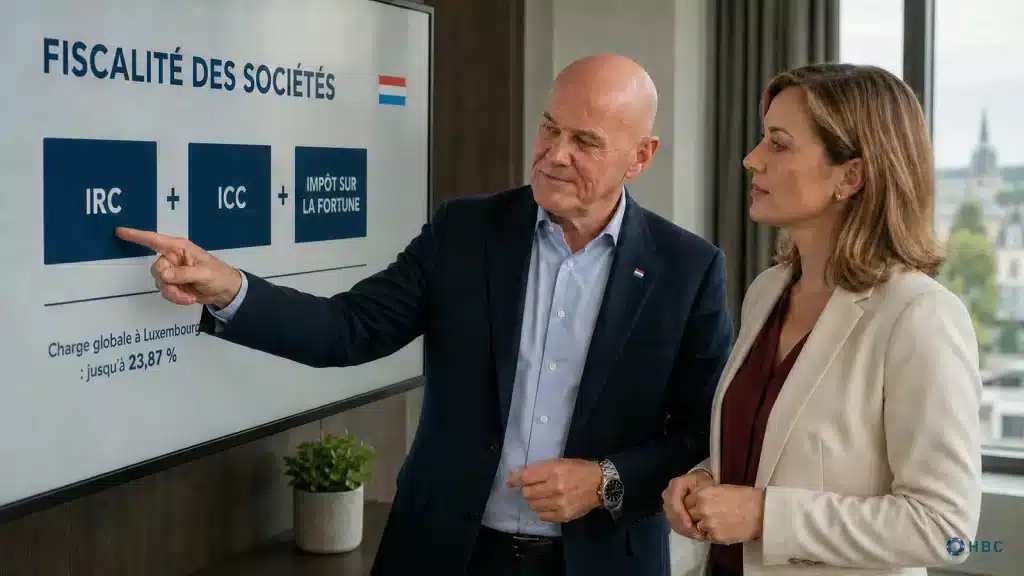
L’impôt sur les sociétés Luxembourg reste l’un des points les plus mal compris par les porteurs de projet, y compris ceux qui ont déjà lu plusieurs guides sur le sujet. Entre l’impôt sur le revenu des collectivités, l’impôt commercial communal et l’impôt sur la fortune, une société de capitaux luxembourgeoise (S.A., Sàrl ou Sàrl-S) fait face à trois prélèvements distincts, calculés sur des bases différentes et versés à des administrations différentes. Cet article détaille chaque impôt avec le barème applicable depuis la réforme de 2025, toujours en vigueur en 2026 selon l’Administration des contributions directes, pour vous permettre d’anticiper votre charge fiscale réelle plutôt que de vous fier à un taux affiché de façon isolée.
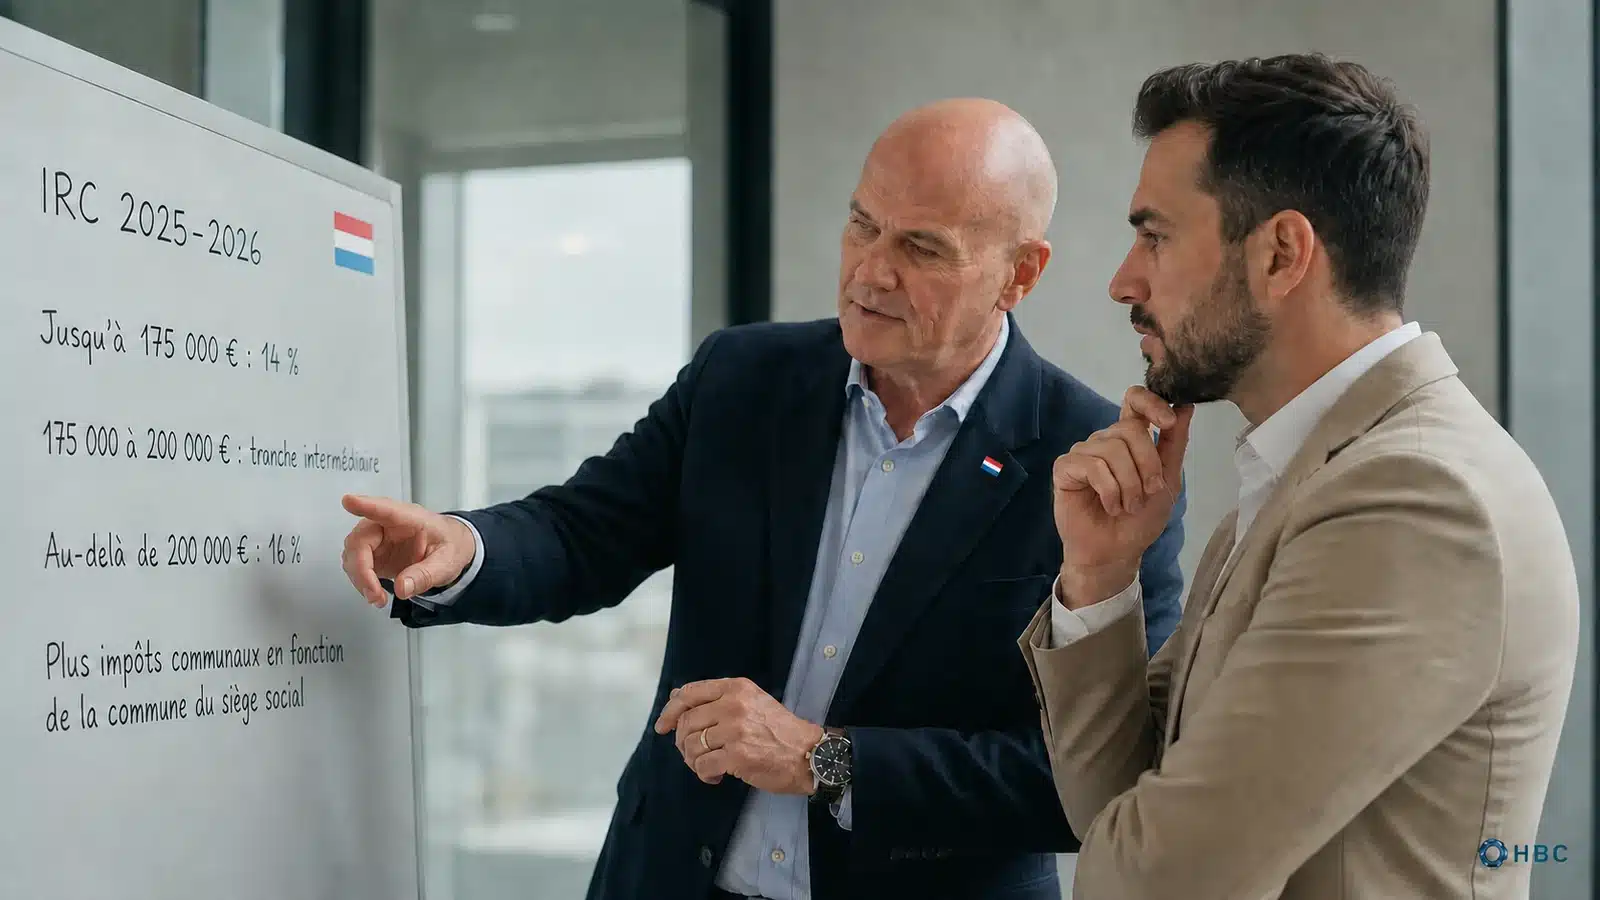
L’impôt sur le revenu des collectivités, ou IRC, est calculé sur le bénéfice net mondial réalisé par la société au cours de l’exercice. La loi du 20 décembre 2024 a modifié le barème applicable à partir de l’année d’imposition 2025 :
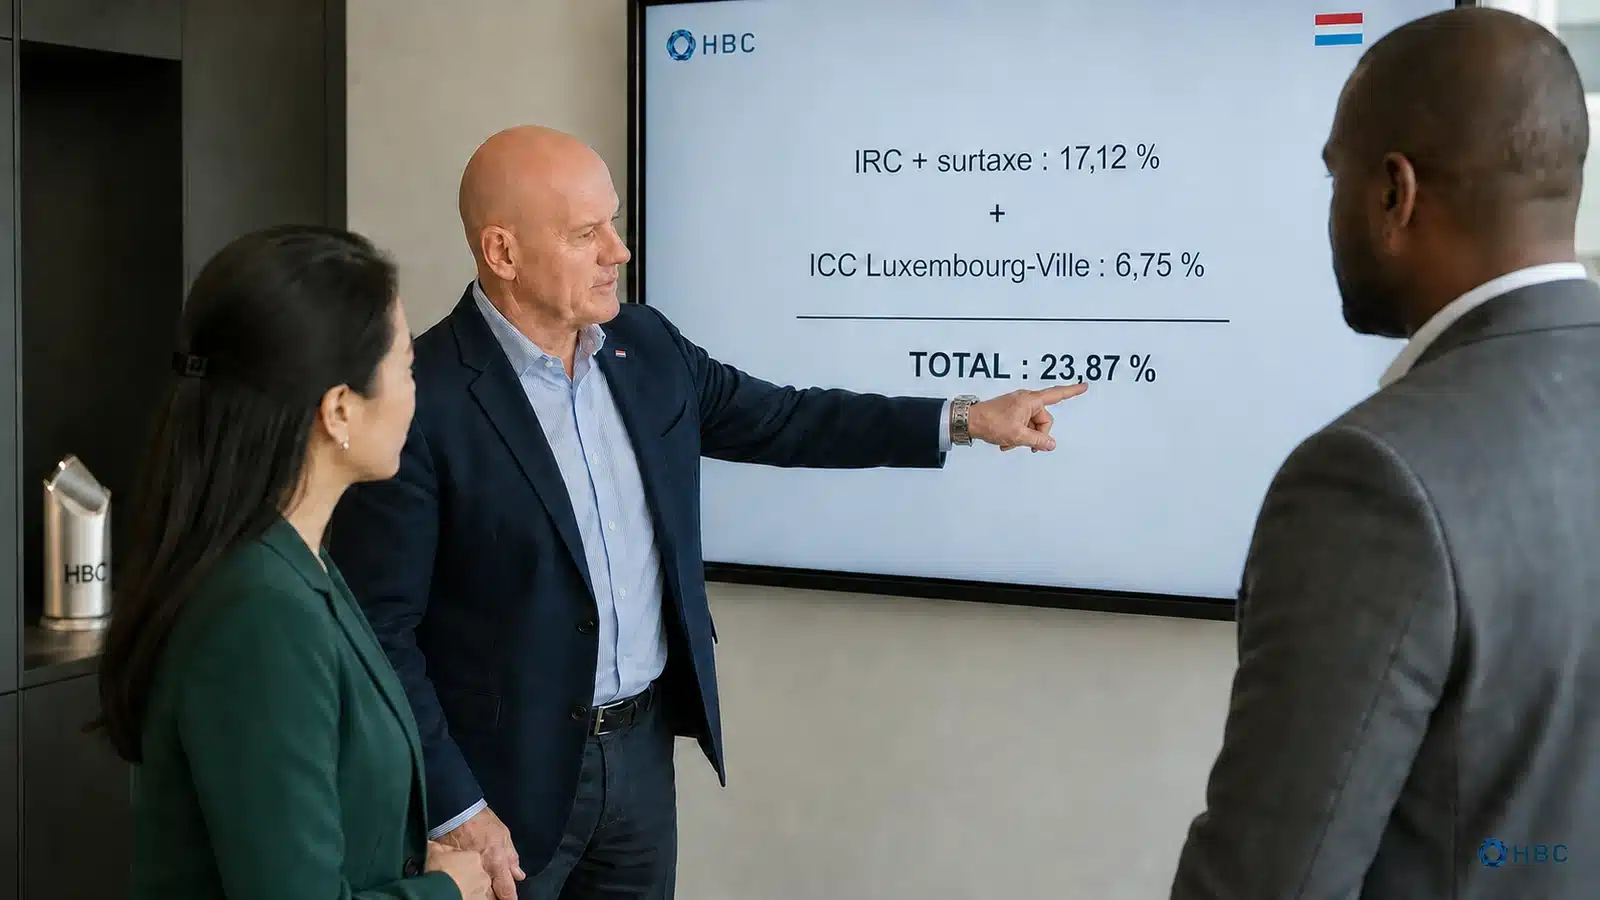
À cet impôt s’ajoute une contribution au fonds pour l’emploi de 7 %, calculée sur le montant de l’IRC lui-même et non sur le bénéfice. Une société imposée au taux de 16 % supporte donc en réalité 16 % × 1,07, soit environ 17,12 % de son bénéfice au titre de l’IRC et de sa surtaxe combinés, avant même de prendre en compte l’impôt commercial communal.
Contrairement à l’IRC, l’impôt commercial communal (ICC) n’est pas un taux national fixe. Il résulte de la multiplication d’un taux de base de 3 % par un coefficient que chaque commune fixe librement chaque année, dans une fourchette qui va généralement de 200 % à 400 %. À Luxembourg-Ville, le coefficient de 225 % donne un taux ICC effectif de 6,75 %, l’un des plus bas du pays. D’autres communes comme Leudelange ou Hespérange appliquent le même coefficient, tandis que certaines communes rurales dépassent 10 %.
L’abattement de 17 500 euros concerne l’ICC, et non l’IRC. Il s’applique aux contribuables passibles de l’IRC, notamment aux sociétés de capitaux : le bénéfice d’exploitation ajusté est diminué de 17 500 euros avant application du taux de base de 3 % et du coefficient communal. Le coefficient communal est publié chaque année au Mémorial : celui de 2026 a été fixé par le Mémorial A553 du 11 décembre 2025.
En additionnant l’IRC au taux de 16 %, la contribution au fonds pour l’emploi de 7 % et l’ICC de 6,75 % applicable à Luxembourg-Ville, une société dont le bénéfice dépasse 200 000 euros atteint un taux combiné maximal d’environ 23,87 % de son bénéfice, calculé avant l’abattement de 17 500 euros applicable en matière d’ICC. Ce chiffre, largement cité par les fiduciaires luxembourgeoises et repris par le ministère des Finances lors des débats parlementaires sur la réforme, remplace l’ancien taux de 24,94 % qui prévalait jusqu’à l’exercice 2024.
Pour une société dont le bénéfice reste sous le seuil de 175 000 euros, le calcul est plus favorable : 14 % × 1,07, soit environ 14,98 % au titre de l’IRC et de sa surtaxe, plus 6,75 % d’ICC à Luxembourg-Ville, pour un taux combiné proche de 21,73 %, là encore avant abattement ICC. Ce taux global varie néanmoins d’une commune à l’autre puisque seul l’ICC dépend de la localisation du siège social, l’IRC restant identique sur tout le territoire.
Troisième pilier de la fiscalité des sociétés luxembourgeoises, l’impôt sur la fortune (IF) frappe la fortune nette de la société, évaluée au 1er janvier de l’année d’imposition, indépendamment du résultat de l’exercice. Le taux normal s’élève à 0,5 % sur la fortune imposable jusqu’à 500 millions d’euros, et à 0,05 % au-delà de ce seuil.
Une société qui ne dégage aucun bénéfice reste redevable d’un impôt minimum forfaitaire, dont le barème a été révisé par la même loi du 20 décembre 2024, à la suite d’une décision de la Cour constitutionnelle du 10 novembre 2023 qui avait jugé une partie de l’ancien barème contraire au principe d’égalité. Ce barème, introduit à partir de l’année d’imposition 2025, reste applicable en 2026 : l’impôt minimum s’élève à 535 euros lorsque le total du bilan ne dépasse pas 350 000 euros, à 1 605 euros lorsqu’il se situe entre 350 000 et 2 000 000 euros, et à 4 815 euros au-delà. Le total du bilan retenu est celui du dernier bilan clôturé au cours de l’année qui précède la date clé d’assiette de l’impôt sur la fortune. Les participations qui remplissent les conditions du régime mère-fille, à savoir une détention d’au moins 10 % du capital d’une filiale ou un coût d’acquisition d’au moins 1,2 million d’euros, sont exclues de la base de calcul de l’IF.
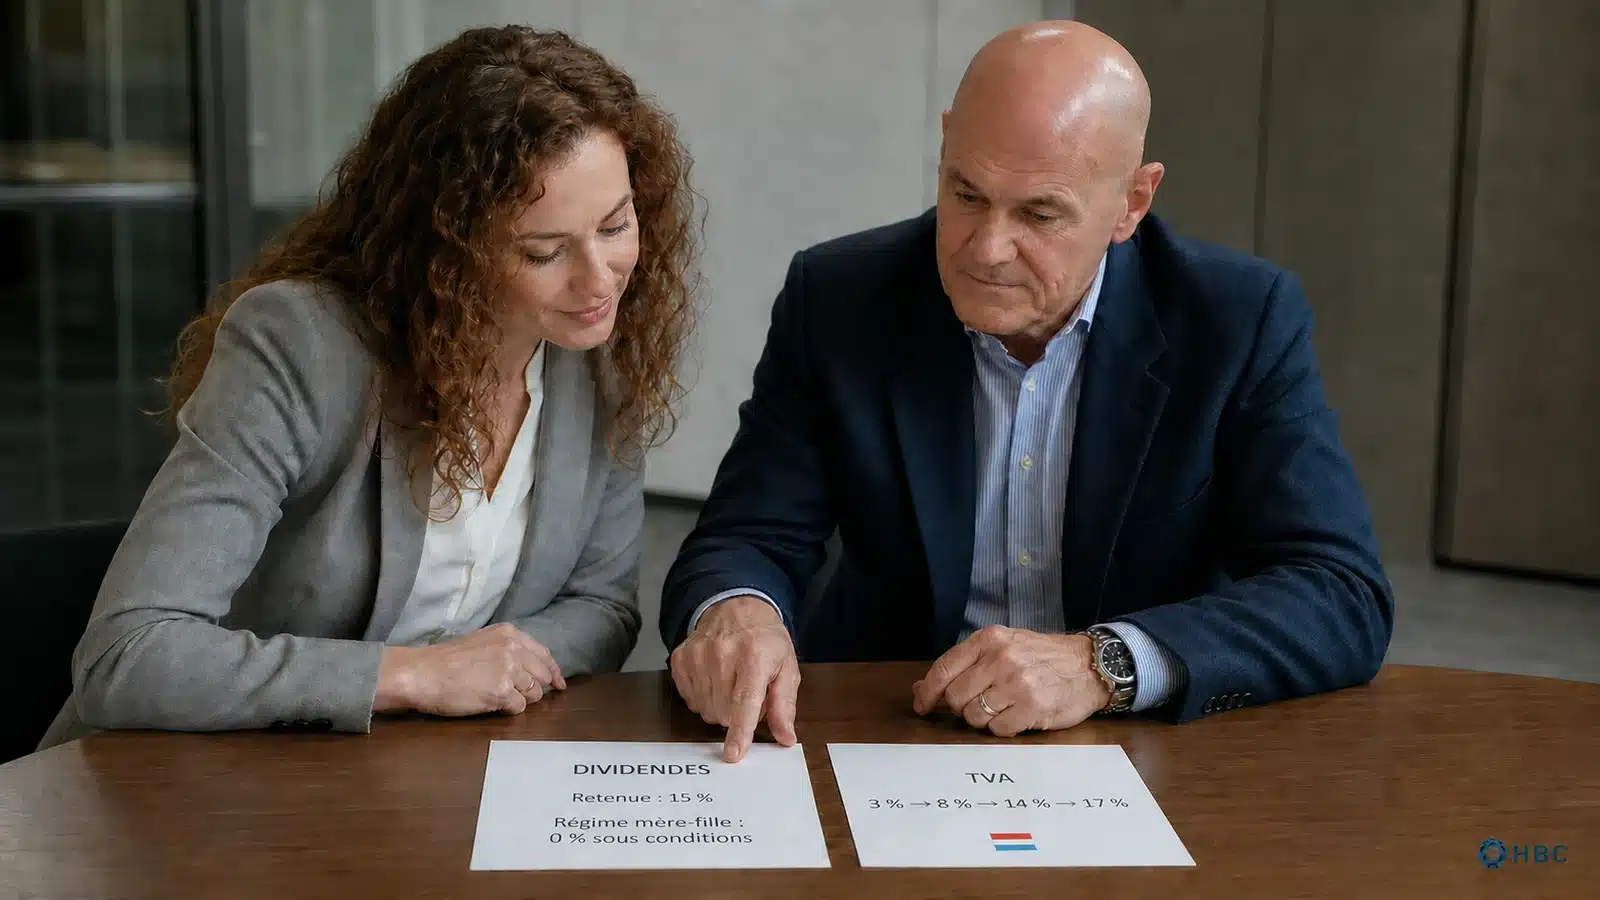
Lorsqu’une société de capitaux luxembourgeoise distribue un dividende, elle doit en principe opérer une retenue à la source de 15 % sur le montant brut, versée à l’Administration des contributions directes. Cette retenue tombe à zéro lorsque la société bénéficiaire remplit les conditions du régime mère-fille, soit une détention d’au moins 10 % du capital de la filiale, ou un coût d’acquisition d’au moins 1,2 million d’euros, maintenue pendant une période ininterrompue de douze mois.
Lorsque le régime mère-fille ne s’applique pas, le Luxembourg dispose d’un réseau de plus de 85 conventions fiscales bilatérales qui permettent souvent de réduire ce taux de 15 %, parfois jusqu’à zéro selon le pays de résidence du bénéficiaire et sa quote-part dans le capital. La liste des conventions en vigueur est publiée sur le portail de l’Administration des contributions directes.
Le Luxembourg applique quatre taux de TVA, inchangés depuis 2024 après la fin de la baisse temporaire d’un point accordée en 2023 : un taux normal de 17 %, le plus bas de l’Union européenne, un taux intermédiaire de 14 %, un taux réduit de 8 % et un taux super-réduit de 3 % applicable notamment aux produits alimentaires, aux livres et aux médicaments. Les sociétés immatriculées à la TVA qui réalisent des opérations d’import-export peuvent également demander un numéro EORI auprès de l’administration des douanes.
Ce qui suit relève de notre expérience directe avec des clients, pas d’une règle officielle. HBC Group accompagne des porteurs de projet dans leurs démarches de constitution et de structuration fiscale au Luxembourg depuis plus de vingt ans, et notre équipe constitue aujourd’hui une société en moyenne tous les deux jours, toutes formes confondues.
La confusion la plus fréquente concerne des clients qui nous citent encore le barème antérieur à 2025, avec des taux de 15 % ou 17 % trouvés sur d’anciens articles ou comparateurs non mis à jour. Un deuxième point concerne l’impôt sur la fortune, que des clients découvrent parfois seulement au moment de recevoir leur premier avis d’imposition, alors qu’il est dû y compris en l’absence de bénéfice.
Si vous souhaitez créer une société au Luxembourg et anticiper correctement votre charge fiscale, HBC Group peut vous accompagner sur le choix de la structure et sur l’ensemble des démarches. Notre article sur les principaux types de sociétés à Luxembourg détaille les conditions de capital et de gouvernance propres à chaque forme.
Le taux d’IRC est de 14 % pour un bénéfice jusqu’à 175 000 euros, et de 16 % au-delà de 200 000 euros, avec une tranche intermédiaire entre les deux. En ajoutant la surtaxe de 7 % et l’ICC de 6,75 % à Luxembourg-Ville, le taux combiné maximal atteint environ 23,87 % au-delà de 200 000 euros de bénéfice, avant l’abattement ICC de 17 500 euros. Ce barème, applicable depuis 2025, reste en vigueur en 2026 selon l’Administration des contributions directes.
Non. Seul l’ICC varie selon la commune du siège social, entre environ 6 % et plus de 10 % selon le coefficient communal fixé chaque année. L’IRC et sa surtaxe de 7 % restent identiques sur tout le territoire.
Non. La Sàrl-S suit exactement le même régime d’IRC, d’ICC et de TVA que la Sàrl classique. Seules ses conditions de constitution, capital et objet social diffèrent.
Le régime mère-fille permet une exonération totale si le bénéficiaire détient au moins 10 % du capital ou a payé au moins 1,2 million d’euros pour sa participation, pendant douze mois consécutifs. À défaut, une convention fiscale bilatérale peut réduire le taux de 15 %.
Oui. L’impôt sur la fortune porte sur la fortune nette de la société, pas sur son résultat. Un impôt minimum forfaitaire reste dû même en l’absence de bénéfice ou de fortune imposable significative.
Quatre taux coexistent : 17 % pour le taux normal, 14 % pour le taux intermédiaire, 8 % pour le taux réduit, et 3 % pour le taux super-réduit sur certains produits comme l’alimentation ou les livres.